PV-Vertrag oder PV-Kredit gemeinsam unterschrieben: wer haftet und wie ihr untereinander ausgleicht
Zwei Unterschriften unter PV-Vertrag oder PV-Kredit: warum jeder das Ganze schuldet, welche Ereignisse nur eine Person betreffen, wie der Ausgleich untereinander funktioniert und was Mitdarlehensnehmer von Bürgen unterscheidet.
Inhaltsverzeichnis · 10 Abschnitte
- 1.Beide haben den Vertrag unterschrieben: im Zweifel Gesamtschuldner
- 2.Was der Solarteur oder die Bank von jedem verlangen kann
- 3.Kündigung, Verzug und Verjährung wirken nur persönlich
- 4.Vergleich oder Erlass mit nur einem von euch
- 5.Ausgleich untereinander: gleiche Anteile nach § 426 BGB
- 6.Die Anlage gehört beiden: Kosten nach Anteilen
- 7.Mitdarlehensnehmer oder Bürge: der Unterschied beim PV-Kredit
- 8.Nach der Trennung: was jetzt zu tun ist
- 9.Schwächen dieses Ratgebers: was offen bleibt
- 10.Häufige Fragen zur gemeinsamen Unterschrift beim PV-Vertrag
Beim PV-Vertrag unterschreiben oft beide: das Ehepaar, die Lebenspartner, manchmal Eltern und erwachsene Kinder, denen das Haus gemeinsam gehört. Beim Kredit verlangt die Bank häufig ohnehin zwei Unterschriften. Solange alles läuft, fragt niemand, was diese zweite Unterschrift bedeutet. Wichtig wird sie, wenn die Rechnung strittig ist, die Raten ausbleiben oder die Beziehung endet.
Dieser Ratgeber zeigt, wann beide für PV-Vertrag und PV-Kredit haften, was der Solarteur oder die Bank von jedem verlangen kann, welche Ereignisse nur eine Person betreffen und wie ihr untereinander ausgleicht. Alle Normtexte wurden am 13. September 2026 im geltenden Wortlaut gelesen.
Beide haben den Vertrag unterschrieben: im Zweifel Gesamtschuldner
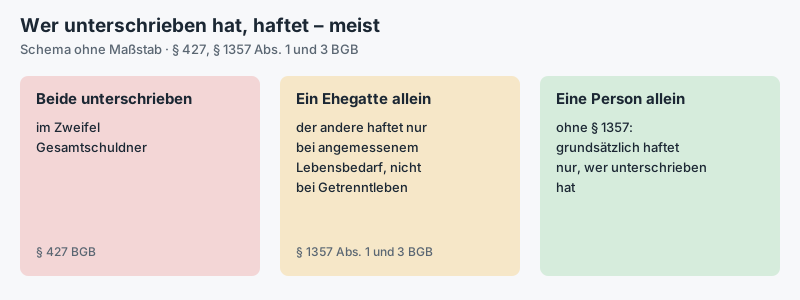
Verpflichten sich mehrere durch Vertrag gemeinschaftlich zu einer teilbaren Leistung, haften sie nach § 427 BGB im Zweifel als Gesamtschuldner. Eine Geldzahlung ist teilbar. Unterschreiben also beide den Vertrag über die PV-Anlage oder den Kreditvertrag als Darlehensnehmer, schulden beide die Vergütung oder die Rückzahlung – nicht jeder die Hälfte, sondern jeder das Ganze.
Hat nur ein Ehegatte unterschrieben, haftet der andere nach § 1357 BGB nur bei Geschäften zur angemessenen Deckung des Lebensbedarfs der Familie, und nicht, wenn die Ehegatten getrennt leben. Ob eine PV-Anlage darunter fällt, behandelt der Ratgeber zu Vollmacht und Stellvertretung beim PV-Vertrag.
Was der Solarteur oder die Bank von jedem verlangen kann
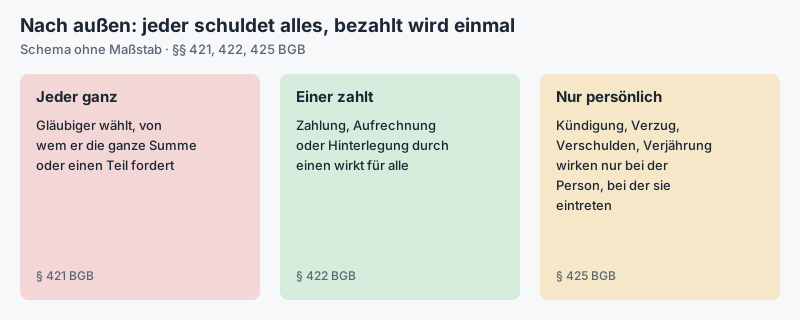
§ 421 BGB beschreibt die Gesamtschuld so: Jeder ist verpflichtet, die ganze Leistung zu bewirken, der Gläubiger darf sie aber nur einmal fordern – und zwar nach seinem Belieben von jedem ganz oder zu einem Teil. Bis zur vollständigen Zahlung bleiben alle verpflichtet.
Für die Praxis heißt das: Bei einer offenen Schlussrechnung von 8.000 Euro kann der Betrieb die ganzen 8.000 Euro von der Person verlangen, die er für zahlungskräftiger hält. Er muss nicht zuerst die Hälfte beim anderen versuchen. Zahlt einer, wirkt das nach § 422 Absatz 1 BGB für alle; dasselbe gilt für Hinterlegung und Aufrechnung.
| Frage | Außenverhältnis (Betrieb oder Bank) | Innenverhältnis (ihr untereinander) |
|---|---|---|
| Wer schuldet was? | jeder das Ganze, gezahlt wird einmal (§ 421) | im Zweifel jeder die Hälfte (§ 426 Abs. 1) |
| Wirkung einer Zahlung | befreit alle (§ 422 Abs. 1) | begründet Ausgleichsanspruch (§ 426 Abs. 2) |
| Kündigung, Verzug, Verjährung | nur bei der Person, bei der sie eintreten (§ 425) | – |
| Erlass für einen | wirkt für alle nur, wenn das ganze Schuldverhältnis enden sollte (§ 423) | – |
Stand der Tabelle: §§ 421 bis 427 BGB gelesen am 13. September 2026.
Kündigung, Verzug und Verjährung wirken nur persönlich
§ 425 BGB ist die Gegenregel zur Gesamtschuld: Andere Tatsachen als Zahlung, Aufrechnung, Hinterlegung und Erlass wirken nur für und gegen den Gesamtschuldner, in dessen Person sie eintreten – soweit sich aus dem Schuldverhältnis nichts anderes ergibt. Absatz 2 nennt ausdrücklich Kündigung, Verzug, Verschulden, Verjährung samt Neubeginn und Hemmung sowie das rechtskräftige Urteil.
Beispiele für PV-Verträge: Mahnt der Betrieb nur einen von euch, ist nach dem Wortlaut auch nur dieser im Verzug. Verhandelt nur einer mit dem Betrieb, hemmt das die Verjährung nach dem Wortlaut nur in seiner Person. Wie die Hemmung funktioniert, steht im Ratgeber zur Hemmung der Verjährung. Für den Kredit bedeutet es: Wie eine Kündigung wegen Zahlungsrückstand abläuft, steht im Ratgeber Raten im Rückstand beim PV-Kredit.
Vergleich oder Erlass mit nur einem von euch
Einigt sich der Betrieb mit einem von euch auf einen Nachlass, wirkt dieser Erlass nach § 423 BGB für den anderen nur, wenn die Beteiligten das ganze Schuldverhältnis aufheben wollten. Ist das nicht eindeutig, kann der Betrieb den Rest unter Umständen noch vom anderen fordern.
Typischer Fehler: Einer von beiden handelt am Telefon einen Nachlass aus und hält die Sache damit für erledigt. Haltet in jeder Einigung schriftlich fest, dass sie für beide Vertragspartner gilt. Worauf es bei der Formulierung sonst ankommt, steht im Ratgeber zum Vergleich mit dem Solarteur.

Ihr persönlicher Solar-Berater –
kostenlos & unverbindlich
Schätzpreis im ~20-Min-Anruf · 3 verbindliche Angebote per Mail
- Kostenloses PV-Quiz (2 Min.)
- Bis zu 3 Festpreisangebote lokaler Fachbetriebe
- Kostenlos & unverbindlich
100 % kostenlos & unverbindlich · Nur geprüfte Partnerbetriebe
Ausgleich untereinander: gleiche Anteile nach § 426 BGB
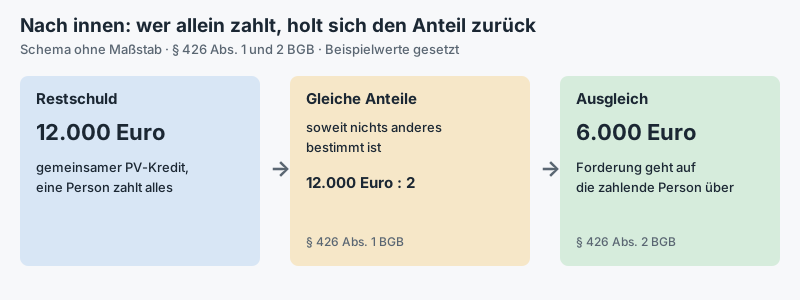
Zwischen euch gilt nach § 426 Absatz 1 BGB: Gesamtschuldner sind untereinander zu gleichen Anteilen verpflichtet, soweit nicht ein anderes bestimmt ist. Kann von einem der Anteil nicht erlangt werden, tragen die übrigen den Ausfall. Wer den Gläubiger befriedigt und Ausgleich verlangen kann, erwirbt nach Absatz 2 insoweit dessen Forderung gegen die anderen.
| Beispiel mit gesetzten Werten | Betrag |
|---|---|
| Restschuld gemeinsamer PV-Kredit | 12.000 Euro |
| Anteil jeder Person bei gleichen Anteilen | 6.000 Euro |
| Fall 1: A zahlt allein 12.000 Euro – Ausgleich von B | 6.000 Euro |
| Fall 2: A zahlt 9.000 Euro, B zahlt 3.000 Euro – Ausgleich von B an A | 3.000 Euro |
Eigene Rechnung: 12.000 Euro geteilt durch 2 sind 6.000 Euro; im Fall 2 liegt A mit 9.000 Euro 3.000 Euro über seinem Anteil, B mit 3.000 Euro 3.000 Euro darunter.
„Soweit nicht ein anderes bestimmt ist“ ist der Punkt, an dem Paare streiten. Eine andere Bestimmung kann ausdrücklich vereinbart sein, etwa „Die Raten trägt, wer im Haus wohnt“. Ob sie sich nach einer Trennung auch aus den Umständen ergibt, haben wir nicht aus Rechtsprechung belegt. Häufig unterschätzt: Ohne schriftliche Abrede bleibt es im Zweifel bei der Hälfte.
Die Anlage gehört beiden: Kosten nach Anteilen
Getrennt von der Frage, wer die Rechnung schuldet, steht die Frage, wem die Anlage gehört. Steht sie auf dem Dach eines gemeinsamen Hauses, folgt das Eigentum in aller Regel dem Grundstück; das behandelt der Ratgeber Trennung mit Solaranlage auf dem Dach.
Besteht eine Gemeinschaft nach Bruchteilen, stehen den Teilhabern nach § 742 BGB im Zweifel gleiche Anteile zu. Nach § 748 BGB trägt jeder die Lasten sowie die Kosten der Erhaltung, der Verwaltung und der gemeinsamen Benutzung nach seinem Anteil.
Für eine Wartung von zum Beispiel 300 Euro im Jahr heißt das bei gleichen Anteilen: jeder 150 Euro. Betreibt ihr die Anlage gemeinsam mit Einspeisung und Gewinnabsicht, kann steuerlich eine Gesellschaft entstehen. Was das bedeutet, steht im Ratgeber zur GbR für die PV-Anlage.
Mitdarlehensnehmer oder Bürge: der Unterschied beim PV-Kredit
Die Verbraucherzentrale (Stand 18. März 2025) beschreibt, dass Banken Kredite häufig nur vergeben, wenn der Ehegatte oder Angehörige den Darlehensvertrag mitunterschreibt oder eine Bürgschaft übernimmt.
Wer bürgt, haftet nach ihrer Darstellung in Höhe der vollen Darlehensschuld, wenn die Bürgschaft nicht auf einen Höchstbetrag beschränkt wurde. In der Praxis würden fast immer selbstschuldnerische Bürgschaften vereinbart, bei denen die Bank sich nicht zuerst an den Kreditnehmer halten muss.
Eine Grenze nennt die Verbraucherzentrale ebenfalls: Ist ein Bürge, der dem Kreditnehmer emotional nahesteht, durch die Bürgschaft krass überfordert und voraussichtlich nicht einmal in der Lage, die Zinsen aufzubringen, ist die Bürgschaft unwirksam. Die Urteile des Bundesgerichtshofs dazu haben wir inzwischen im Volltext ausgewertet: Für echte Mitdarlehensnehmer mit eigenem Interesse am Kredit gelten diese Grundsätze grundsätzlich nicht, wobei die Bezeichnung im Vertrag darüber nicht entscheidet. Einzelheiten stehen im Ratgeber zur sittenwidrigen Mithaftung beim PV-Kredit.
Nach der Trennung: was jetzt zu tun ist
Schritt eins: Legt Vertrag, Kreditvertrag und Auszüge nebeneinander und notiert, wer unterschrieben hat und wer bisher gezahlt hat.
Schritt zwei: Rechnet nach, wie weit jede Person über oder unter ihrem Anteil liegt.
Schritt drei: Vereinbart schriftlich, wer die weiteren Raten trägt und ob das eine andere Bestimmung im Sinne des § 426 sein soll.
Schritt vier: Sprecht mit der Bank. Eine interne Vereinbarung ändert nichts daran, dass die Bank nach § 421 von jedem das Ganze verlangen kann.
Schritt fünf: Klärt offene Mängel und Einbehalte gemeinsam, siehe Restzahlung wegen Mängeln einbehalten.
Ihr persönlicher Solar-Berater –
kostenlos & unverbindlich
Schätzpreis im ~20-Min-Anruf · 3 verbindliche Angebote per Mail
- Kostenloses PV-Quiz (2 Min.)
- Bis zu 3 Festpreisangebote lokaler Fachbetriebe
- Kostenlos & unverbindlich
100 % kostenlos & unverbindlich · Nur geprüfte Partnerbetriebe
1. Unterschriften: Wer ist Auftraggeber, Darlehensnehmer oder Bürge?
2. Außen: Jeder kann auf das Ganze in Anspruch genommen werden (§ 421 BGB).
3. Persönlich: Kündigung, Verzug und Verjährung wirken einzeln (§ 425 BGB).
4. Innen: Im Zweifel 50 zu 50 (§ 426 Abs. 1 BGB), andere Abrede schriftlich.
5. Erklärungen: Mängelrügen und Einigungen von beiden unterschreiben.
6. Bürgschaft: Höchstbetrag und Rolle vor der Unterschrift prüfen.
Schwächen dieses Ratgebers: was offen bleibt
Keine Rechtsprechung gelesen. Wann bei Paaren nach einer Trennung „ein anderes bestimmt“ ist, und ob die Grundsätze zur sittenwidrigen Bürgschaft auf Mitdarlehensnehmer übertragbar sind, haben wir nicht aus Urteilen belegt.
Keine Aussage zu Mängelrechten. Ob beide Besteller Mängelrechte nur gemeinsam ausüben können, wurde in diesem Lauf nicht aus dem Normtext gelesen; die Empfehlung, gemeinsam zu unterschreiben, ist eine Vorsichtsregel.
Keine Daten. Wie oft PV-Kredite mit zwei Darlehensnehmern vergeben werden, ließ sich nicht belegen.
Häufige Fragen zur gemeinsamen Unterschrift beim PV-Vertrag
Wir haben beide unterschrieben – zahlt jeder die Hälfte? +
Mein Partner zahlt die Raten nicht mehr – muss ich allein zahlen? +
Die Bank hat nur meinem Partner gekündigt – gilt das auch für mich? +
Haftet mein Ehepartner, obwohl nur ich unterschrieben habe? +
Wie viel kann ich zurückverlangen, wenn ich 12.000 Euro allein bezahlt habe? +
Wirkt ein Nachlass des Solarteurs für uns beide? +
Bin ich als Bürge dasselbe wie ein Mitdarlehensnehmer? +
Weitere Ratgeber
Andere Module geliefert als bestellt: deine Rechte, wenn der Solarteur das Modell tauscht
13
Angebot verrechnet: Muss der Betrieb zum Preis bauen? Kalkulationsirrtum, Tippfehler und Treu und Glauben
12
PV-Anlage nach dem Rücktritt zurückgeben: Rückbau, Nutzungsersatz und Rückzahlung Zug um Zug
10