PV-Versicherung: Welche Police deine Photovoltaikanlage wirklich braucht
Welche Versicherung deine Photovoltaikanlage braucht: was die Wohngebäudeversicherung nach den Musterbedingungen ausschließt, was eine Allgefahren-Police zusätzlich zahlt, wann die Privathaftpflicht greift, was Ertragsausfall wirklich wert ist und was die Absicherung laut Stiftung Warentest kostet.

Foto: ArnoldReinhold · CC BY-SA 4.0 · via Wikimedia Commons
Inhaltsverzeichnis · 13 Abschnitte
- 1.Welche Versicherung zahlt welchen Schaden? Die Entscheidungstabelle
- 2.Wohngebäudeversicherung: Ist die PV-Anlage mitversichert?
- 3.Anlage melden: Anzeigepflicht und Gefahrerhöhung richtig einordnen
- 4.Photovoltaikversicherung: Was die Allgefahren-Deckung zusätzlich leistet
- 5.Ertragsausfall: Was er wirklich ersetzt (Rechenbeispiel)
- 6.Speicher und Wallbox mitversichern
- 7.Haftpflicht: Privathaftpflicht oder Betreiberhaftpflicht?
- 8.Was kostet die Absicherung? Beiträge, Stand Oktober 2026
- 9.Unterversicherung und Neuwert: die richtige Versicherungssumme
- 10.Sturm, Hagel, Brand: was die Zahlen sagen
- 11.Ausschlüsse und Obliegenheiten: wann die Versicherung kürzt
- 12.Checkliste: deine PV-Absicherung prüfen
- 13.Häufige Fragen
Diese Seite sortiert, welche Police welchen Schaden zahlt, was ein Ertragsausfall wirklich wert ist und wo Verträge kürzen dürfen. Die Grundlage sind die Musterbedingungen des Gesamtverbands der Versicherer (GDV), das Versicherungsvertragsgesetz (VVG), der Vergleich der Stiftung Warentest und Bedingungswerke einzelner Versicherer, jeweils mit Stand. Anbieter bewerten wir nicht.
Welche Versicherung zahlt welchen Schaden? Die Entscheidungstabelle
Drei Verträge und deine Ansprüche gegen Hersteller und Solarteur teilen sich die Schäden rund um die Anlage. Die erste Tabelle zeigt, welche Sachversicherung Schäden an deiner Anlage zahlt. „Wohngebäude“ meint einen Tarif, der die Anlage zu den versicherten Sachen zählt: Dann gelten nur die Gefahren, die der Vertrag nennt. „Allgefahren“ heißt: Versichert ist jeder Schaden durch äußere Einwirkung, der nicht ausdrücklich ausgeschlossen ist.
So arbeiten eigene PV-Policen und Bausteine nach dem GDV-Muster PK 7170, aber nicht jeder Baustein. Manche nennen nur einzelne Gefahren, und im Vergleich der Stiftung Warentest erfüllten 38 von 95 Tarifen den Mindestschutz der Tester nicht. Prüf deshalb, ob dein Baustein „unvorhergesehene Zerstörung oder Beschädigung“ oder „äußere Einwirkung“ versichert.
| Schaden | Wohngebäude | Allgefahren | Grundlage |
|---|---|---|---|
| Sturm ab Stärke 8, Hagel | ja | ja | VGB A 5 |
| Brand, Blitz, Blitz-Überspannung | ja | ja | VGB A 3 |
| Starkregen, Rückstau | mit Elementar | laut Bedingungen | GDV |
| Diebstahl, Marder, Bedienfehler | nur als Zusatz | ja | PK 7170, Warentest |
| Netz-Überspannung, Kurzschluss von außen | nein | ja | PK 7170 Ziff. 2 |
| Wechselrichter fällt von selbst aus | nein | Zusatz, gedeckelt | PK 7170 Ziff. 3.2; GGW, VHV |
| Montage-, Konstruktionsfehler | nein | nur Folgeschäden | PK 7170 Ziff. 2, 3.1 |
| Verschleiß | nein | nein | Ausschluss |
| Ertragsausfall | nein | wenn vereinbart, gedeckelt | PK 7170 Ziff. 4 |
Für die übrigen Fälle sind andere Verträge oder dein Vertragspartner zuständig:
| Schaden | Wer zahlt | Grundlage |
|---|---|---|
| Modul trifft fremdes Auto, Brand greift über | Privathaftpflicht mit PV-Klausel, sonst Betreiberhaftpflicht | §§ 823, 836 BGB |
| Wechselrichter-Defekt ab Werk | Gewährleistung gegen den Solarteur, Herstellergarantie | §§ 437, 443, 634 BGB |
| Montagefehler | Gewährleistung gegen den Betrieb | § 634 BGB |
| Ertrag fällt wegen eines Mangels aus | Schadensersatz vom Betrieb, nur bei Verschulden | §§ 280, 437, 634 BGB |
| Leistungsverlust der Module | nur Leistungsgarantie nach Bedingungen | § 443 BGB |
So sind die Tabellen belegt, die Spalte „Grundlage“ nennt jeweils die Fundstelle: Die Spalte Wohngebäude folgt den Gefahren der GDV-Musterbedingungen VGB 2022. Die Spalte Allgefahren folgt der GDV-Klausel PK 7170 für Photovoltaikanlagen, dem Produktinformationsblatt eines Spezialversicherers (GGW, Stand Februar 2025) und einer älteren Fassung der Besonderen Vereinbarung der VHV (Stand 07.2021). Die zweite Tabelle folgt dem BGB. Einzelne Verträge weichen ab, in beide Richtungen. Maßgeblich ist dein Versicherungsschein.
Wohngebäudeversicherung: Ist die PV-Anlage mitversichert?
Nach dem Muster der Versicherer: nein. Die Allgemeinen Wohngebäude-Versicherungsbedingungen VGB 2022 des GDV zählen Photovoltaikanlagen in A 7.6.1 ausdrücklich zu den nicht versicherten Sachen, „wie z. B. Solarmodule, Montagerahmen, Befestigungselemente, Wechselrichter, Moduloptimierer (Spannungsumwandler) und die Verkabelung“.
Der nächste Satz nimmt den Speicher mit: Der Ausschluss gilt „auch für eine mit der Photovoltaikanlage dauerhaft verbundene und der Versorgung des Gebäudes dienende Stromspeicheranlage“.
Eingeschlossen wird die Anlage auf zwei Wegen. Entweder zählt dein Tarif sie zu den versicherten Sachen; dann gilt sie gegen die Gefahren, die der Vertrag ohnehin nennt. Oder du vereinbarst einen PV-Baustein.
Das GDV-Muster für einen Allgefahren-Baustein ist die Klausel PK 7170: Sie versichert die „auf den versicherten Gebäuden befestigten und fachgerecht montierten Photovoltaikanlagen“ gegen äußere Einwirkungen aller Art, und zwar bis zu einer Leistung in kWp oder einer Fläche in Quadratmetern, die im Vertrag eingetragen wird (GDV, Zusatzvereinbarungen zu den VGB 2022, Stand Juni 2026, Abruf 12.09.2026).
Daneben veröffentlicht der GDV die Besonderen Bedingungen für Photovoltaikanlagen BPV 2016 (Stand Mai 2022): Sie versichern die Anlage zunächst gegen die Gefahren der Wohngebäudeversicherung und „ergänzende technische Gefahren“ nur als eigenen Baustein. Ein Baustein ist also nicht automatisch eine Allgefahren-Deckung.
Die Leistungsangabe kWp (Kilowatt-Peak) ist die Nennleistung der Module unter Testbedingungen; sie steht im Angebot und im Marktstammdatenregister.
Musterbedingungen sind unverbindliche Empfehlungen, und Versicherer weichen davon ab. Die Stiftung Warentest nennt in ihrem Vergleich vom April 2025 die Wohngebäudeversicherung als einen von drei Wegen, die Anlage abzusichern. Schutz gegen Diebstahl, Ertragsausfall, Marderschäden sowie Bedienungs- und Konstruktionsfehler müsse dagegen fast immer extra versichert werden.
Die Verbraucherzentrale Rheinland-Pfalz rät, die Anlage dem Versicherer als bauliche Ergänzung anzuzeigen und gegen Zusatzbeitrag mitzuversichern. Beides passt zusammen: Ob dein Tarif die Anlage einschließt, steht nur in deinem Vertrag.
Eine Ausnahme regelt das Muster in die andere Richtung: Balkonkraftwerke zählen nach A 7.3 zum Gebäudezubehör, und dort steht ausdrücklich: „Der Ausschluss für Photovoltaikanlagen nach A 7.6.1 gilt nicht für Balkonkraftwerke.“ Was für Steckersolargeräte sonst gilt, steht im Ratgeber zur 800-Watt-Regel.
Indach-Anlagen, bei denen die Module die Dachziegel ersetzen, behandelt das Muster nicht anders: A 7.6.1 unterscheidet nicht nach Montageart. Einen Beleg für die verbreitete Aussage, Indach-Anlagen seien als Gebäudebestandteil automatisch mitversichert, haben wir in keinem Bedingungswerk gefunden.
Starkregen, Überschwemmung und Rückstau sind ein eigener Baustein. Sturm und Hagel sind in der Wohngebäudeversicherung nach GDV-Angabe „in der Regel enthalten“, Elementarschäden nur mit Zusatzdeckung, und die fehlt bei rund 41 Prozent der Wohngebäude (GDV, Stand 05.06.2026). Das trifft vor allem Speicher und Wechselrichter im Keller.
Justiz- und Finanzministerium haben am 21.10.2026 Eckpunkte vorgelegt: Neue Wohngebäudeversicherungen sollen Elementarschutz standardmäßig enthalten, bestehende Verträge nach einer Übergangszeit von einem Jahr ebenfalls, wenn der Eigentümer nicht widerspricht. Der Selbstbehalt soll höchstens 10 Prozent betragen, maximal 20.000 Euro je Schaden.
Das ist noch kein Gesetz; Stellungnahmen sind bis 2. Dezember 2026 möglich (LTO, Versicherungswirtschaft heute, 21.10.2026).
Anlage melden: Anzeigepflicht und Gefahrerhöhung richtig einordnen
Hinter dem Rat „Anlage melden“ stecken zwei verschiedene Fragen.
Erstens: Ist die Anlage überhaupt versichert? Nach dem Muster ist sie es ohne Einschluss nicht (A 7.6.1). Schließt dein Tarif sie nicht von sich aus ein und meldest du sie nicht, hat die Anlage keinen Schutz, ganz unabhängig von jeder Anzeigepflicht. Das ist die größere Lücke.
Zweitens: Erhöht die Anlage die Gefahr für das Haus? A 21.1 der VGB 2022 nennt sechs anzeigepflichtige Gefahrerhöhungen, etwa die Aufnahme eines Gewerbebetriebs oder Baumaßnahmen, bei denen das Dach ganz oder teilweise entfernt wird. Eine nachgerüstete PV-Anlage steht dort nicht. Sie fällt hinein, wenn sich „ein Umstand, nach dem der Versicherer vor Vertragsschluss gefragt hat“, ändert (A 21.1.1), also wenn dein Antragsformular nach Solaranlagen fragte. Bei einer Indach-Anlage kommt A 21.1.3 hinzu, weil die Dacheindeckung entfernt wird.
Gilt die Montage als Gefahrerhöhung, regelt das VVG die Folgen. Weil du die Anlage selbst einbauen lässt, wäre es eine Gefahrerhöhung durch dich (§ 23 Abs. 1 VVG); erkennst du das erst nachträglich, musst du sie unverzüglich anzeigen (§ 23 Abs. 2).
- Vorsatz: Der Versicherer ist leistungsfrei (§ 26 Abs. 1). Bei einer nachträglich erkannten Gefahrerhöhung gilt das für Schäden, die später als einen Monat nach dem Zeitpunkt eintreten, zu dem die Anzeige hätte zugehen müssen (§ 26 Abs. 2).
- Grobe Fahrlässigkeit: Er darf nach der Schwere des Verschuldens kürzen. Dass keine grobe Fahrlässigkeit vorlag, musst du beweisen (§ 26 Abs. 1 Satz 2).
- Einfache Fahrlässigkeit: Die Leistungspflicht bleibt.
- Keine Ursache: War die Gefahrerhöhung für den Schaden nicht ursächlich, muss er leisten (§ 26 Abs. 3 Nr. 1). Der Rohrbruch im Bad hat mit dem Modul auf dem Dach nichts zu tun.
- Versicherer wusste Bescheid: Kannte er die Anlage schon, etwa weil du sie für den PV-Baustein angegeben hast, greift die Monatsfrist nicht (§ 26 Abs. 2). Hat er nach Kenntnis einen Monat lang nicht gekündigt, muss er ebenfalls leisten (§ 26 Abs. 3 Nr. 2, § 24 Abs. 3).
- Mehr Beitrag: Der Versicherer darf einen höheren Beitrag verlangen. Steigt er dadurch um mehr als 10 Prozent, darfst du innerhalb eines Monats nach der Mitteilung fristlos kündigen; auf dieses Recht muss er dich hinweisen (§ 25 Abs. 2).
Die Normen stehen im Volltext bei gesetze-im-internet.de. Die Verbraucherzentrale Rheinland-Pfalz rät, die Anlage schon vor Lieferung und Montagebeginn zu melden, damit die Installationsphase mitversichert ist. Das Gleiche gilt für jede spätere Änderung: Speicher nachrüsten, Modulfeld erweitern, Wallbox anschließen.
Photovoltaikversicherung: Was die Allgefahren-Deckung zusätzlich leistet
Eine eigene Photovoltaikversicherung, manchmal Elektronikversicherung genannt, oder ein Allgefahren-Baustein zur Wohngebäudeversicherung deckt mehr als die benannten Gefahren. Die GDV-Klausel PK 7170 entschädigt bei „Zerstörung, Beschädigung oder Abhandenkommen“ durch äußere Einwirkung. Abhandenkommen ist der Fachbegriff für Diebstahl.
Das Produktinformationsblatt eines Spezialversicherers (GGW, Stand Februar 2025) nennt als Beispiele Bedienungsfehler, Kurzschluss, Überspannung, Brand, Blitzschlag, Sturm, Hagel, Schneedruck, Erdbeben, Konstruktions-, Material- und Ausführungsfehler sowie Tierverbiss.
Die Lücke liegt bei Schäden ohne äußere Ursache. Nach PK 7170 sind Konstruktions-, Material- und Ausführungsfehler nicht selbst versichert, sondern nur die Folgeschäden daraus. Ebenso wenig versichert sind Schäden an elektronischen Bauteilen ohne äußere Einwirkung, etwa ein Wechselrichter, der einfach ausfällt. Solche „inneren Betriebsschäden“ gibt es nur als Zusatz mit Obergrenze. In einer älteren VHV-Fassung (Stand 07.2021) waren es 1.600 Euro, nur für Wechselrichter bis 12 Jahre und nur, wenn besonders vereinbart. Das GGW-Informationsblatt nennt 10.000 Euro.
Das zählt, weil der Wechselrichter in Versicherungsdaten der häufigste Schadensort ist. Der Bauherren-Schutzbund und das Institut für Bauforschung haben Schadendaten der VHV aus den Technischen Versicherungen für 2022 ausgewertet. Danach entfallen „die weitaus meisten Schadenfälle“ auf den Wechselrichter, PV-Module folgen mit deutlichem Abstand.
Die meistgenannte Ursache ist „übliche Abnutzung“, also Verschleiß (BSB/IFB, Dezember 2023). Den schließen Sachversicherungen aus; gezählt sind erfasste Schadenfälle; ob der Versicherer sie bezahlt hat, sagt die Studie nicht. Ein Wechselrichter, der durch ein plötzlich defektes Bauteil ausfällt, kann dagegen als innerer Betriebsschaden über einen Zusatz gedeckt sein.
Die Studie zählt Schadenfälle je 1.000 Verträge eines einzigen Versicherers: Die Reihenfolge ist belastbar, eine Schadenwahrscheinlichkeit für deine Anlage folgt daraus nicht.
Die Stiftung Warentest hat 2025 insgesamt 95 Tarife verglichen; 57 davon boten den Mindestschutz, den die Tester für erforderlich halten. Die Einzelergebnisse stehen hinter der Bezahlschranke von test.de.
Ertragsausfall: Was er wirklich ersetzt (Rechenbeispiel)
Die Ertragsausfalldeckung zahlt, wenn die Anlage nach einem versicherten Sachschaden stillsteht. Was sie ersetzt, steht in den Bedingungen, und dort liegt der Unterschied zwischen Einspeisen und Selbstverbrauchen. Die GDV-Klausel PK 7170 nennt „entgangene Einspeiseerlöse und/oder Mehrkosten für Fremdstrombezug“ für eine im Vertrag einzutragende Zahl von Monaten.
Wie solche Grenzen konkret aussehen, zeigt eine ältere Fassung der VHV-Bedingungen (Besondere Vereinbarung, Stand 07.2021): bis 2,00 Euro je kWp und Tag, „maximal jedoch die im Ausfallzeitraum erzielbare Einspeisevergütung“. Mehrkosten für Netzstrom bei Anlagen bis 50 kWp nur bis 500 Euro im Jahr. Die Haftzeit, also der längste Zeitraum, für den Ertragsausfall gezahlt wird, betrug sechs Monate, bei Feuer, Hagel und Sturm zwölf. Die aktuelle Fassung konnten wir nicht im Wortlaut lesen.
Rechenbeispiel (konstruiert): 8 kWp, Teileinspeisung, Inbetriebnahme im Herbst 2026, drei Wochen Stillstand im Mai. Teileinspeisung heißt: Du nutzt einen Teil des Stroms selbst und speist nur den Überschuss ein. Der Ertrag im Mai liegt laut PVGIS, dem Ertragsrechner der EU-Kommission, für die Mitte Deutschlands bei 4,20 kWh je kWp und Tag (Südausrichtung, 35 Grad Neigung).
- 706 kWh fallen aus: 8 kWp × 4,20 kWh × 21 Tage
- 90 bis 104 € selbst verbrauchter Anteil (Annahme 40 %): 282 kWh × 32 bis 37 ct Arbeitspreis
- 33 € eingespeister Anteil (60 %): 424 kWh × 7,70 ct
- 123 bis 137 € dein Verlust
- 33 € Erstattung, wenn die Deckung auf die Einspeisevergütung begrenzt ist (vor Selbstbehalt)
- 123 bis 137 € Erstattung, wenn Mehrkosten für Netzstrom mitversichert sind (vor Selbstbehalt)
- 86 € zum Vergleich bei Volleinspeisung: 706 kWh × 12,22 ct
Die Annahmen: Die 40 Prozent Eigenverbrauch stammen aus dem HTW-Unabhängigkeitsrechner für 8 kWp, 4.100 kWh Jahresverbrauch und 6-kWh-Speicher und sind ein Jahreswert; im Mai liegt der Anteil eher darunter. Die Eigenverbrauchsquote ist der Anteil des Solarstroms, den du selbst nutzt, nicht zu verwechseln mit dem Autarkiegrad, dem Anteil deines Verbrauchs, den die Anlage deckt.
Die Vergütungssätze gelten laut Bundesnetzagentur für Anlagen bis 10 kW mit Inbetriebnahme vom 1. August bis 31. Dezember 2026. Über 7 kW ist ein Smart Meter Pflicht; ab dem Jahr nach dessen Einbau gibt es in Viertelstunden mit negativem Börsenpreis keine Vergütung (§ 51 EEG). 2025 fielen rund 16 Prozent der Solarerzeugung in solche Viertelstunden (pv magazine, 26.01.2026). Die entgangene Vergütung wäre dann noch kleiner.
Das Ergebnis: Drei Wochen Stillstand kosten eine Einfamilienhausanlage einen niedrigen dreistelligen Betrag, und der größere Teil davon ist entgangener Eigenverbrauch. Den ersetzt eine Ertragsausfalldeckung nur, wenn sie Mehrkosten für Fremdstrom ausdrücklich einschließt.
Wird auch der Ertragsausfall um den Selbstbehalt gekürzt, wie in der älteren VHV-Fassung (Ziffer 7.3.2), bleibt schon bei 150 Euro Selbstbehalt von einem solchen Ausfall nichts übrig. Manche Tarife ziehen beim Ertragsausfall keinen Selbstbehalt ab; frag danach. Ertragsausfall ist deshalb ein Argument für lange Stillstände nach Großschäden, nicht für Wochen. Die Verbraucherzentrale Rheinland-Pfalz hält eine eigene PV-Police für teurer und „meist nur für größere Anlagen mit mehr als zehn Kilowatt Leistung“ lohnend.

Was kostet eine Anlage für Ihr Haus? In 3 Minuten zur Einschätzung
Kurzer Rückruf bei Bedarf · Angebote innerhalb von 72 Stunden
Wie viele Personen leben in Ihrem Haushalt?
100 % kostenlos & unverbindlich · Nur geprüfte Partnerbetriebe
Speicher und Wallbox mitversichern
Der Batteriespeicher steht im GDV-Muster mit im Ausschluss (A 7.6.1). Er braucht also einen ausdrücklichen Einschluss, entweder in der PV-Klausel der Wohngebäudeversicherung oder in der PV-Police. Drei Punkte lohnen sich beim Speicher besonders:
✅ Deine Checkliste für: Speicher und Wallbox mitversichern
Die Wallbox ist der einfachere Fall.
Eine fest an die Hausinstallation angeschlossene Ladestation ordnen Versicherer und Makler als Gebäudebestandteil ein; dann gelten für sie die Gefahren deines Wohngebäudevertrags, also Feuer, Leitungswasser, Sturm und Hagel und gegebenenfalls Elementar (VRK, Haufe).
Eine mobile Ladestation für die Steckdose gehört dagegen zum Hausrat. Überspannung aus dem Netz, Diebstahl und Vandalismus deckt die Gebäudepolice nicht automatisch; in der älteren VHV-Fassung stand die Ladestation in der Liste der versicherten Sachen. Steht die Wallbox auf einem Außenstellplatz oder in einer Eigentumswohnanlage, kläre die Zuordnung eigens. Wie das Laden mit Solarstrom funktioniert, steht im Ratgeber Wallbox und PV-Überschussladen.
Haftpflicht: Privathaftpflicht oder Betreiberhaftpflicht?
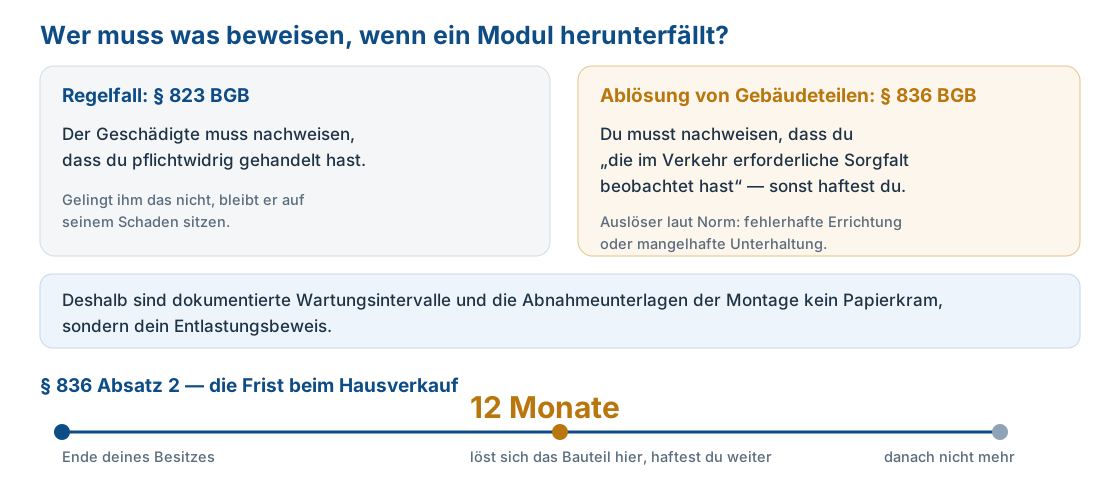
Die Haftpflicht zahlt nicht deine Anlage, sondern den Schaden, den sie bei anderen anrichtet. Für ein herabstürzendes Modul gilt eine strenge Norm: Nach § 836 BGB haftet, wer das Grundstück als eigenes besitzt, in der Regel du als Eigentümer, wenn sich Teile des Gebäudes infolge „fehlerhafter Errichtung oder mangelhafter Unterhaltung“ ablösen.
Entlasten kannst du dich nur, wenn du nachweist, dass du „die im Verkehr erforderliche Sorgfalt beobachtet“ hast. Die Beweislast für deine Sorgfalt liegt also bei dir. Abnahmeprotokoll und Wartungsnachweise sind dein Entlastungsbeweis. Nach dem Hausverkauf haftest du noch ein Jahr weiter, wenn sich ein Teil löst (§ 836 Abs. 2 BGB).
Ob die Privathaftpflicht einspringt, hängt an einer Frage: Gilt die Einspeisung als private oder als unternehmerische Tätigkeit? Umsatzsteuerlich bist du mit einer einspeisenden Anlage Unternehmer, und einkommensteuerlich erzielt sie Einkünfte aus Gewerbebetrieb, die bis 30 kWp je Wohneinheit steuerfrei sind (§ 3 Nr. 72 EStG, Details im Ratgeber PV-Steuer).
Für die Versicherung entscheidet aber nicht das Steuerrecht, sondern der Vertragstext. Privathaftpflicht-Bedingungen schließen Ansprüche „aus den Gefahren eines Betriebes“ aus. Ob die Einspeisung gegen Vergütung als solcher Betrieb gilt, regelt das Bedingungswerk; schweigt es, ist die Frage offen und wird erst im Schadenfall verhandelt.
Entscheidend ist deshalb der Halbsatz „inklusive Einspeisung ins öffentliche Stromnetz“. Ein Beispiel aus einem Bedingungsvergleich der Alten Leipziger (Stand 04.2025, Abruf 12.09.2026): „Gesetzliche Haftpflicht aus dem Besitz und Betrieb“ für „eine Photovoltaikanlage inkl. Einspeisung ins öffentl. Stromnetz“, max. 10 kWp in der Grundvariante und max. 25 kWp in der nächsten. Andere Bedingungswerke nennen Photovoltaik gar nicht; dann ist die Frage im Vertrag offen.
Eine eigene Betreiberhaftpflicht wird nötig, wenn deine Privathaftpflicht die Anlage nicht nennt oder die Leistung über der Tarifgrenze liegt. Steht die Anlage auf einem Mehrfamilienhaus, verweist die Verbraucherzentrale Rheinland-Pfalz auf die Haus- und Grundbesitzerhaftpflicht. Was eine Betreiberhaftpflicht kostet, konnten wir nicht belegen; in keinem gelesenen Dokument steht ein Beitrag.
Was kostet die Absicherung? Beiträge, Stand Oktober 2026
Den jüngsten neutralen Preisvergleich hat die Stiftung Warentest im April 2025 veröffentlicht; einen neueren haben wir bis Oktober 2026 nicht gefunden. Die Werte gelten für den Modellfall der Tester: eine 7-kWp-Anlage mit Speicher, 20.000 Euro Anschaffungswert, von einer Fachfirma montiert. Die Einzelergebnisse stehen hinter der Bezahlschranke.
| Variante | Beitrag pro Jahr | Umfang | Quelle |
|---|---|---|---|
| PV im Wohngebäudetarif eingeschlossen | tarifabhängig | benannte Gefahren | VGB 2022 |
| PV-Baustein zur Wohngebäudeversicherung | ab rund 35 € | laut Test auch Diebstahl, Marder, Bedienfehler, Ertragsausfall | Warentest 04/2025 |
| Eigene PV-Police mit Mindestschutz | 65 bis 137 € | Allgefahren, eigener Vertrag | Warentest 04/2025 |
| Betreiberhaftpflicht | nicht belegbar | Schäden bei Dritten | – |
Quelle: Stiftung Warentest, Photovoltaik-Versicherungen im Vergleich (April 2025). Achte bei Angeboten darauf, ob der Beitrag die Versicherungsteuer enthält; ohne sie fehlen bei 19 Prozent auf 65 Euro gut 12 Euro.
Vergleiche auch den Selbstbehalt, also die Selbstbeteiligung je Schaden. Im Informationsblatt der GGW (Stand Februar 2025) sind es zum Beispiel 250 Euro, 125 Euro bei Reparatur durch einen Partnerbetrieb. Bei kleinen Schäden wie einem Marderbiss an einer Leitung entscheidet der Selbstbehalt darüber, ob sich die Meldung überhaupt lohnt.
Ob sich ein Beitrag „lohnt“, lässt sich nicht ausrechnen, weil öffentlich weder eine Schadenhäufigkeit noch eine Durchschnittshöhe für PV-Schäden vorliegt. Eine faire Rechnung würde den Jahresbeitrag (die Prämie) mit dem erwarteten Schaden pro Jahr vergleichen: Schadenwahrscheinlichkeit × Schadenhöhe minus Selbstbehalt, und zwar nur für Schäden, die dein Wohngebäudevertrag nicht zahlt.
Rein rechnerisch gewinnt im Mittel der Versicherer, das liegt im Geschäftsmodell. Der Sinn der Police ist der seltene teure Fall: Brand, ein abgedecktes Modulfeld, ein Speicher im überfluteten Keller.
Unterversicherung und Neuwert: die richtige Versicherungssumme
Wie viel du im Schadenfall bekommst, hängt am vereinbarten Wert. Ohne andere Vereinbarung gilt als Versicherungswert der Zeitwert, also der Neupreis abzüglich der Wertminderung durch das Alter (§ 88 VVG). Die VGB 2022 sehen dagegen den Neuwert vor, also Wiederbeschaffung „in neuwertigem Zustand“ (A 17.1.1.3). Den Teil über dem Zeitwert gibt es nur, wenn du die Wiederherstellung innerhalb von drei Jahren sicherstellst (A 17.6).
Je nach Vertragsart wird die Anlage verschieden eingedeckt:
✅ Deine Checkliste für: Unterversicherung und Neuwert: die richtige Versicherungssumme
Rechenbeispiel (konstruiert): Versicherungssumme 12.000 Euro aus dem ursprünglichen Kaufpreis. Später kommen Speicher und vier Module dazu, der Neuwert der Anlage beim Schaden liegt bei 18.000 Euro. Ein Hagelschaden kostet 3.000 Euro. Die Summe liegt damit um ein Drittel unter dem Wert; wo genau „erheblich“ beginnt, legt das Gesetz nicht fest. Nach § 75 VVG zahlt der Versicherer 12.000 / 18.000 = zwei Drittel, also 2.000 Euro abzüglich Selbstbehalt. Passt du die Summe bei der Nachrüstung an, bekommst du die vollen 3.000 Euro abzüglich Selbstbehalt.
Sturm, Hagel, Brand: was die Zahlen sagen
2025 war für die Versicherer ein ruhiges Jahr. Bei Sturm und Hagel zählte der GDV rund 479.000 Schäden mit durchschnittlich rund 2.100 Euro, bei Elementarschäden rund 88.000 Schäden mit durchschnittlich rund 4.700 Euro (GDV, Stand 05.06.2026; in Fachmedien übereinstimmend berichtet). Im ersten Halbjahr 2026 verursachten Naturgefahren versicherte Schäden von rund 950 Millionen Euro, davon rund 600 Millionen in der Sachversicherung (400 Millionen Sturm und Hagel, 200 Millionen Starkregen und Überschwemmung) und rund 350 Millionen an Fahrzeugen.
Für Sturm und Hagel erwartet der GDV im Gesamtjahr rund 2 Milliarden Euro einschließlich der landwirtschaftlichen Pflanzenversicherung, gegenüber rund 3,1 Milliarden in einem durchschnittlichen Jahr. „Die geringen Schäden im ersten Halbjahr waren schlicht Glück“, sagt GDV-Hauptgeschäftsführer Jörg Asmussen (GDV, Halbjahresbilanz 2026). Ein ruhiges Jahr sagt also nichts über das nächste.
Zwei Begriffe aus den VGB 2022 entscheiden im Sturmfall. Sturm ist nach A 5.1.1 „eine wetterbedingte Luftbewegung von mindestens Windstärke 8 nach der Beaufortskala (Windgeschwindigkeit mindestens 62 km pro Stunde)“. Lässt sich die Windstärke am Schadenort nicht feststellen, wird Sturm unterstellt, wenn die Luftbewegung in der Umgebung Gebäude „in einwandfreiem Zustand“ beschädigt hat.
Fotos aus der Nachbarschaft und der Messwert der nächsten Station des Deutschen Wetterdienstes sind deshalb Beweismittel. Überspannung durch Blitz ist nach A 3.3 auch „durch sonstige atmosphärisch bedingte Elektrizität“ versichert; ein Direkteinschlag ist nicht nötig.
Brände durch die Anlage selbst sind selten, aber nicht null. Fraunhofer ISE und TÜV Rheinland zählten bis Januar 2013 bei damals 1,3 Millionen Anlagen 0,006 Prozent, die einen Brand mit größerem Schaden verursacht hatten. Eine neuere Auswertung gibt es nicht. Was das heute bedeutet und wie die Feuerwehr an PV-Häusern löscht, steht im Ratgeber Brandschutz und Feuerwehr.
Ausschlüsse und Obliegenheiten: wann die Versicherung kürzt
Obliegenheiten sind Pflichten, die du als Versicherungsnehmer erfüllen musst, damit der Schutz voll greift. Für die PV-Anlage zählen vor allem diese fünf:
✅ Deine Checkliste für: Ausschlüsse und Obliegenheiten: wann die Versicherung kürzt
Verletzt du eine solche Obliegenheit, kürzt das Gesetz abgestuft: Bei Vorsatz ist der Versicherer leistungsfrei, bei grober Fahrlässigkeit darf er nach dem Verschulden kürzen, und die Beweislast für fehlende grobe Fahrlässigkeit liegt bei dir. War die Verletzung für den Schaden nicht ursächlich, muss er trotzdem leisten, außer bei Arglist (§ 28 Abs. 2 und 3 VVG).
Führst du den Schaden selbst grob fahrlässig herbei, darf er ebenfalls quotal kürzen (§ 81 Abs. 2 VVG). Eigene PV-Policen decken je nach Umfang auch grobe Fahrlässigkeit ab (Bund der Versicherten, Stand 23.12.2025); achte beim Vergleich auf diesen Punkt.
Garantie ist keine Versicherung. Gewährleistung und Herstellergarantie decken Mängel, die das Produkt oder die Montage von Anfang an hatte. Die Gewährleistung richtet sich gegen deinen Vertragspartner und läuft zwei oder fünf Jahre, die Garantie gilt nur zu den Bedingungen des Herstellers. Die Versicherung deckt Schäden durch äußere Ereignisse.
Zahlt dein Versicherer einen Schaden, den ein Dritter verursacht hat, gehen deine Ansprüche gegen diesen auf ihn über (§ 86 VVG). Fristen, Beweislast und Garantiebedingungen erklärt der Ratgeber Garantie und Gewährleistung.
Ein Nachteil der Zusatzpolice: Bei zwei Verträgen für dieselbe Anlage verhandelst du im Schadenfall mit zwei Regulierern. Doppelt versichert heißt nicht doppelt entschädigt (§ 78 VVG); manche Bedingungen, etwa die ältere VHV-Fassung beim Ertragsausfall, leisten nur, „soweit“ kein anderer Vertrag zahlt. Leg vorher fest, welcher Vertrag die Anlage führt.
Checkliste: deine PV-Absicherung prüfen
Für die Prüfung brauchst du Versicherungsschein und Bedingungen von Wohngebäude- und Privathaftpflichtversicherung sowie das Angebot oder das Datenblatt der Anlage. Nach diesen Punkten gehst du vor:
✅ Deine Checkliste für: Checkliste: deine PV-Absicherung prüfen
Schick Wohngebäude- und Haftpflichtversicherer eine E-Mail mit kWp, Montageart, Speicher und geplantem Montagetermin. Bitte um Bestätigung des Einschlusses in Textform.
Markiere, welche Zeilen der Entscheidungstabelle dein Vertrag nicht deckt. Nur dort lohnt ein Baustein oder eine eigene Police.
Vergleiche Ausschlüsse, Obergrenzen und Selbstbehalt, nicht nur den Beitrag, und prüfe, ob Beiträge brutto angegeben sind.
Speicher, Erweiterung, Wallbox oder Versichererwechsel: Melde die neuen Werte und lass Summe oder kWp-Grenze anpassen.
Plane die Versicherung schon beim Angebotsvergleich mit ein; was dabei sonst zu prüfen ist, steht im Ratgeber PV-Angebote vergleichen, die Gesamtkosten im Ratgeber PV-Kosten 2026.
Kostenlos Angebote vergleichen und Versicherungsfragen klären
Kurzer Rückruf bei Bedarf · Angebote innerhalb von 72 Stunden
Wie viele Personen leben in Ihrem Haushalt?
100 % kostenlos & unverbindlich · Nur geprüfte Partnerbetriebe
Stand: 26. Oktober 2026. Bedingungswerke einzelner Versicherer mit ihrem jeweiligen Stand; Vergütungssätze und GDV-Zahlen ändern sich halbjährlich beziehungsweise jährlich.