PV-Anlage und Steuern 2026: 0 % Mehrwertsteuer, steuerfrei bis 30 kWp, Gewerbe und Kleinunternehmer
0 % Umsatzsteuer beim Kauf, steuerfreie Einnahmen bis 30 kWp je Einheit, keine Gewerbesteuer bis 30 kW: die Steuerregeln für PV-Anlagen 2026 in einer Tabelle, mit Sonderfällen für Altanlagen, Mehrfamilienhaus, Gewerbe und Speicher und einem Rechenbeispiel.

Foto: Smaack · CC BY-SA 4.0 · via Wikimedia Commons
Inhaltsverzeichnis · 9 Abschnitte
- 1.Übersicht: Welche Steuer gilt für deine PV-Anlage?
- 2.PV-Anlage Mehrwertsteuer 2026: Wann 0 Prozent gelten
- 3.Photovoltaikanlage steuerfrei: die Einkommensteuer-Befreiung
- 4.PV-Anlage und Gewerbe: Anmeldung, Gewerbesteuer, IHK
- 5.Kleinunternehmerregelung bei der PV-Anlage
- 6.Rechenbeispiel: 10 kWp neu 2026 gegen Altanlage von 2021
- 7.Sonderfälle
- 8.Was du für deine Anlage tun musst
- 9.Häufige Fragen
Kurz gesagt (Stand 21. Oktober 2026): Für eine typische Anlage auf dem Einfamilienhaus zahlst du beim Kauf 0 Prozent Mehrwertsteuer, auch auf Speicher und Montage (§ 12 Abs. 3 UStG). Einspeisevergütung und selbst verbrauchter Strom sind einkommensteuerfrei bis 30 kWp je Wohn- oder Gewerbeeinheit und 100 kWp je Person (§ 3 Nr. 72 EStG). Gewerbesteuer fällt bis 30 kW nicht an. Als Kleinunternehmer darfst du auf die Anmeldung beim Finanzamt verzichten. Melden musst du die Anlage nur im Marktstammdatenregister, binnen eines Monats nach Inbetriebnahme.
Unsere Empfehlung: Bleib Kleinunternehmer, plane je Einheit unter 30 kWp mit etwas Reserve für eine spätere Erweiterung und prüfe, dass jede Position der Rechnung mit 0 Prozent ausgewiesen ist. Komplizierter wird es bei Altanlagen von vor 2023, Mehrfamilienhäusern und Anlagen im Gewerbe- oder Hofbetrieb. Dafür gibt es unten eigene Abschnitte und ein Rechenbeispiel.
Dieser Ratgeber erklärt die Rechtslage anhand von Gesetz und BMF-Schreiben. Er ersetzt keine Steuerberatung im Einzelfall.
Übersicht: Welche Steuer gilt für deine PV-Anlage?
Rund um eine private PV-Anlage greifen vier Steuerarten und zwei Meldewege. Die Tabelle zeigt, was für eine Hausdach-Anlage gilt und was du dafür tun musst.
| Steuerart | Regel | Grenze | Paragraf | Was du tun musst |
|---|---|---|---|---|
| Umsatzsteuer beim Kauf | 0 % auf Module, Speicher, wesentliche Komponenten und Montage | auf oder nahe einer Wohnung; bis 30 kWp laut MaStR automatisch erfüllt | § 12 Abs. 3 UStG | jede Rechnungsposition auf 0 % prüfen |
| Umsatzsteuer im Betrieb | Kleinunternehmer: Einspeisung steuerfrei, keine Erklärungen | 25.000 € Umsatz im Vorjahr, 100.000 € im laufenden Jahr | § 19 UStG | nichts; nicht ohne Grund verzichten (5 Jahre Bindung) |
| Einkommensteuer | Einnahmen und Eigenverbrauch steuerfrei | 30 kWp je Einheit, 100 kWp je Person; Freigrenze | § 3 Nr. 72 EStG | keine Anlage EÜR, keine Angaben zur Anlage |
| Gewerbesteuer | befreit | Solaranlage auf einem Gebäude bis 30 kW, nur Stromerzeugung | § 3 Nr. 32 GewStG | nichts |
| Anmeldung beim Finanzamt | Verzicht auf Anzeige und Fragebogen wird nicht beanstandet | begünstigte Anlage und Kleinunternehmer | § 138 AO, BMF 12.06.2023 | nur, wenn das Finanzamt anfordert |
| Gewerbeanzeige | keine gesetzliche Ausnahme für PV | keine Leistungsgrenze im Gesetz | § 14 GewO | beim Gewerbeamt der Gemeinde nachfragen |
Dazu kommen zwei Pflichten, die keine Steuer kosten: die Registrierung im Marktstammdatenregister innerhalb eines Monats nach Inbetriebnahme (§ 5 Abs. 5 MaStRV) und seit 2025 die Möglichkeit, E-Rechnungen zu empfangen (Abschnitt E-Rechnung unten).
PV-Anlage Mehrwertsteuer 2026: Wann 0 Prozent gelten
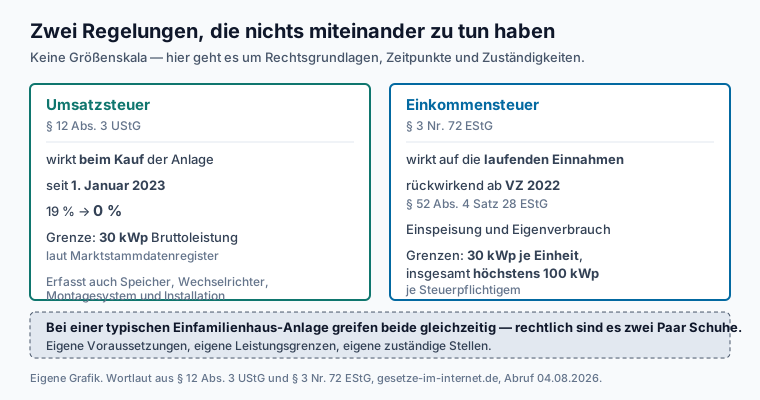
Seit dem 1. Januar 2023 ermäßigt sich die Umsatzsteuer „auf 0 Prozent“ für Solarmodule, die „für den Betrieb einer Photovoltaikanlage wesentlichen Komponenten“ und Speicher, wenn die Anlage „auf oder in der Nähe von Privatwohnungen, Wohnungen sowie öffentlichen und anderen Gebäuden, die für dem Gemeinwohl dienende Tätigkeiten genutzt werden“, installiert wird (§ 12 Abs. 3 Nr. 1 UStG). Nummer 4 erstreckt das auf die Installation. Die Regel ist laut BMF-FAQ nicht befristet.
Die 30 kWp sind keine Obergrenze. Bis 30 kWp Bruttoleistung laut Marktstammdatenregister „gelten“ die Voraussetzungen „als erfüllt“, das Finanzamt prüft das Gebäude dann nicht. Darüber kommt es auf das Gebäude an: Laut BMF-FAQ sind Anlagen auf oder nahe Wohngebäuden „stets begünstigt“, also auch 40 kWp auf einem Mietshaus. Für den Nachweis reicht laut BMF-Schreiben vom 27. Februar 2023 eine Erklärung des Käufers, dass er Betreiber ist und es sich um ein begünstigtes Gebäude handelt; sie kann auch in den AGB stehen.
Maßgeblich ist der Tag der Lieferung oder Installation, bei einer schlüsselfertigen Anlage in der Regel der Anschluss ans Netz. Eine rückwirkende Anwendung auf Anlagen von vor 2023 gibt es nicht.
| 0 % Umsatzsteuer | 19 % Umsatzsteuer |
|---|---|
| Module, Wechselrichter, Montagesystem, Kabel | Wartungs- und Garantieverträge |
| Batteriespeicher (ab 5 kWh nutzbarer Kapazität ohne Einzelnachweis) | reine Reparatur ohne Ersatzteile |
| Energiemanagementsystem, Gerüst, Übernahme der MaStR-Anmeldung | Miete einer Anlage (Leasing je nach Vertrag) |
| Zählerschrank, wenn der Netzbetreiber ihn verlangt oder Normen ihn erfordern | Dach-, Boden- oder Elektroarbeiten, die du getrennt bei anderen Firmen beauftragst |
| Balkonkraftwerk ab 300 Watt | Dachkosten bei einer Indach-Anlage, soweit sie nicht der PV zuzuordnen sind |
| Ersatzteile samt Einbau | Gebäude, das nur zu weniger als 10 % Nutzfläche Wohnung ist, bei mehr als 30 kWp |
Quellen: BMF-FAQ Photovoltaikanlagen (Stand 23.06.2023, abgerufen 21.10.2026); BMF-Schreiben vom 27.02.2023, Abschnitt 12.18 Abs. 1 bis 10 UStAE.
Am einfachsten prüfst du das an echten Angeboten: Regionale Fachbetriebe planen die Größe passend zu den Grenzen und weisen 0 Prozent Umsatzsteuer direkt aus.

Kostenlos Angebote mit Nullsteuersatz-Preis vergleichen
Kurzer Rückruf bei Bedarf · Angebote innerhalb von 72 Stunden
- Kostenloses PV-Quiz (2 Min.)
- Bis zu 3 Festpreisangebote lokaler Fachbetriebe
- Kostenlos & unverbindlich
100 % kostenlos & unverbindlich · Nur geprüfte Partnerbetriebe
Photovoltaikanlage steuerfrei: die Einkommensteuer-Befreiung
Nach § 3 Nr. 72 EStG sind „die Einnahmen und Entnahmen im Zusammenhang mit dem Betrieb“ von Anlagen „auf, an oder in Gebäuden (einschließlich Nebengebäuden)“ steuerfrei, wenn die Bruttoleistung laut Marktstammdatenregister „bis zu 30 Kilowatt (peak) je Wohn- oder Gewerbeeinheit und insgesamt höchstens 100 Kilowatt (peak) pro Steuerpflichtigem oder Mitunternehmerschaft“ beträgt. Das gilt für Einnahmen ab 2022 (§ 52 Abs. 4 Satz 28 EStG) und unabhängig davon, ob du einspeist, selbst verbrauchst oder an Mieter lieferst. Ein Gewinn ist dann nicht mehr zu ermitteln, die Anlage EÜR entfällt.
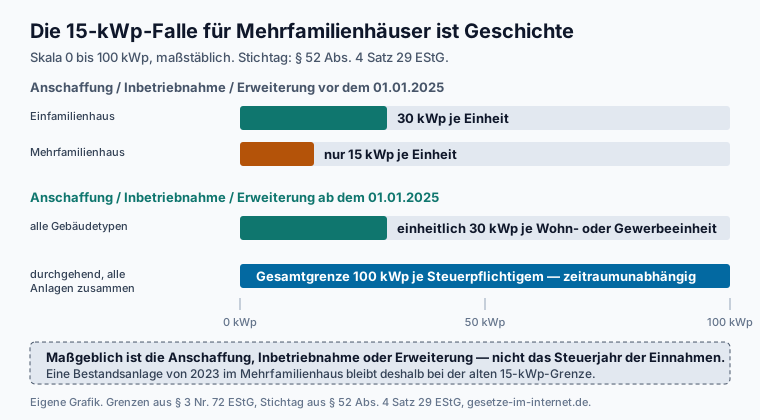
Welche Grenze für dich gilt, hängt am Datum der Anlage, nicht am Steuerjahr. Für Anlagen, die nach dem 31. Dezember 2024 angeschafft, in Betrieb genommen oder erweitert wurden, gilt einheitlich 30 kWp je Einheit (§ 52 Abs. 4 Satz 29 EStG). Ältere Anlagen behalten die alte Fassung: 30 kWp auf Einfamilienhäusern und Gewerbeimmobilien mit einer Einheit, aber nur 15 kWp je Einheit auf Gebäuden mit mehreren Wohn- oder Gewerbeeinheiten (BMF-Schreiben vom 17. Juli 2023, Rn. 3).
Quelle: BMF-Schreiben vom 17.07.2023, Rn. 4, 5, 14 und 17.
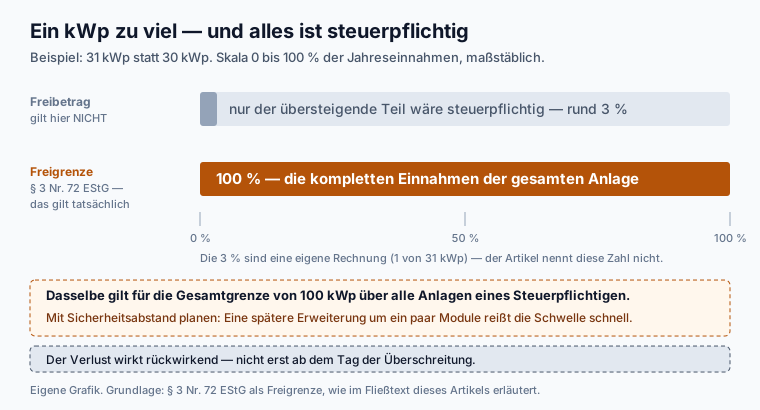
Drei Details, die oft fehlen. Freiflächenanlagen sind unabhängig von ihrer Größe nicht begünstigt, zählen dafür aber auch nicht zur 100-kWp-Summe (Rn. 6 und 15). Du musst nicht Eigentümer des Gebäudes sein, um die Befreiung zu nutzen (Rn. 8). Und weil die Einnahmen steuerfrei sind, sind auch die Kosten nicht absetzbar: Abschreibung, Zinsen und Wartung der begünstigten Anlage zählen nicht mehr als Betriebsausgaben (§ 3c Abs. 1 EStG, Rn. 21).
Einen Steuervorteil gibt es trotzdem: Steht die Anlage auf dem selbst bewohnten Haus und erfüllt § 3 Nr. 72 EStG, kannst du für die Montage den Handwerkerbonus nach § 35a Abs. 3 EStG beantragen (BMF-Schreiben vom 17.07.2023, Rn. 28). Er beträgt 20 Prozent der Arbeitskosten, höchstens 1.200 Euro im Jahr für alle Handwerkerleistungen zusammen, und entfällt, wenn du für die Maßnahme einen zinsverbilligten Kredit oder einen steuerfreien Zuschuss nutzt.
PV-Anlage und Gewerbe: Anmeldung, Gewerbesteuer, IHK
Eine Anlage, die mit Gewinnabsicht einspeist, erzielt einkommensteuerlich Einkünfte aus Gewerbebetrieb. Für Anlagen unter den Grenzen hat das kaum Folgen: § 3 Nr. 72 Satz 2 EStG regelt genau diesen Fall, und wenn alle Einnahmen steuerfrei sind, ist kein Gewinn zu ermitteln.
Gewerbeanzeige: Nach § 14 Abs. 1 GewO muss anzeigen, wer ein stehendes Gewerbe beginnt. Eine Ausnahme oder Leistungsgrenze für PV-Anlagen nennt das Gesetz nicht. Ob du eine Anzeige abgeben sollst, sagt dir das Gewerbeamt deiner Gemeinde; frag dort vor der Inbetriebnahme kurz nach.
Gewerbesteuer: Befreit sind nach § 3 Nr. 32 GewStG Anlagenbetreiber, deren Tätigkeit sich „ausschließlich auf die Erzeugung und Vermarktung von Strom aus einer auf, an oder in einem Gebäude angebrachten Solaranlage bis zu einer installierten Leistung von 30 Kilowatt beschränkt“. Auch darüber zahlt eine Privatperson meist nichts: Der Gewerbeertrag wird bei natürlichen Personen und Personengesellschaften um 24.500 Euro gekürzt (§ 11 Abs. 1 GewStG). Bei 7,70 Cent je kWh (Teileinspeisung bis 10 kW, Inbetriebnahme 1. August bis 31. Dezember 2026, Bundesnetzagentur) bräuchte es schon für 24.500 Euro Umsatz rund 318.000 kWh Einspeisung im Jahr, der Gewinn liegt noch darunter.
IHK: Mitglied der Industrie- und Handelskammer wird nach § 2 Abs. 1 IHKG nur, wer zur Gewerbesteuer veranlagt ist.
| Meldung | Adressat | Frist | Rechtsgrundlage | Bei 10 kWp auf dem Eigenheim |
|---|---|---|---|---|
| Registrierung der Anlage | Bundesnetzagentur (Marktstammdatenregister) | 1 Monat nach Inbetriebnahme | § 5 Abs. 5 MaStRV | Pflicht ohne Ausnahme |
| Anzeige und Fragebogen zur steuerlichen Erfassung | Finanzamt | 1 Monat nach Betriebsbeginn | § 138 Abs. 1, 1b, 4 AO | Verzicht wird nicht beanstandet, das Finanzamt kann im Einzelfall anfordern |
| Gewerbeanzeige | Gewerbeamt | „gleichzeitig“ mit Betriebsbeginn | § 14 Abs. 1 GewO | keine Leistungsgrenze im Gesetz, Gemeinde fragen |
| Gewerbesteuer | Gemeinde | entfällt | § 3 Nr. 32 GewStG | befreit bis 30 kW |
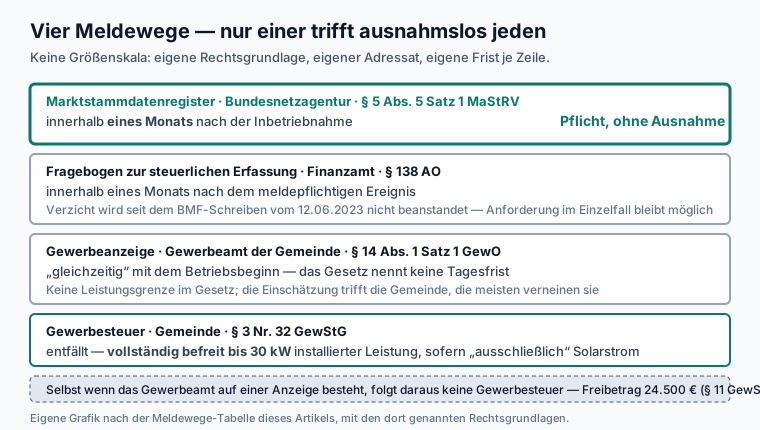
Zum Finanzamt: Grundsätzlich müsste jeder Betreiber die Aufnahme der Tätigkeit anzeigen. Das BMF-Schreiben vom 12. Juni 2023 beanstandet den Verzicht auf Anzeige und Fragebogen aber nicht, wenn sich dein Betrieb auf nach § 3 Nr. 72 EStG begünstigte Anlagen beschränkt, dein Unternehmen nur aus der Anlage und gegebenenfalls einer steuerfreien Vermietung besteht und du die Kleinunternehmerregelung anwendest. Das gilt für Tätigkeiten ab dem 1. Januar 2023. Wie die Anmeldung im Marktstammdatenregister abläuft, steht in einem eigenen Ratgeber.
Kleinunternehmerregelung bei der PV-Anlage
Kleinunternehmer bist du automatisch, wenn dein Gesamtumsatz im Vorjahr 25.000 Euro nicht überschritten hat und im laufenden Jahr 100.000 Euro nicht überschreitet (§ 19 Abs. 1 UStG, Fassung seit 1. Januar 2025). Deine Umsätze sind dann steuerfrei, Voranmeldungen und Umsatzsteuererklärung entfallen. Zum Umsatz zählen alle Tätigkeiten, mit denen du Unternehmer bist, nicht nur die Anlage. Ein Verkauf der Anlage selbst bleibt außen vor (Abs. 2).
Seit es 0 Prozent beim Kauf gibt, bringt der Verzicht auf die Regelung bei einer neuen Anlage keinen Vorteil mehr: Es gibt keine Vorsteuer, die du zurückholen könntest (BMF-FAQ). Dazu bindet der Verzicht nach § 19 Abs. 3 UStG „mindestens für fünf Kalenderjahre“. Sinnvoll bleibt die Regelbesteuerung nur in Sonderfällen, etwa wenn auf eine größere Anlage auf einem reinen Gewerbegebäude 19 Prozent anfallen. Bist du ohnehin schon umsatzsteuerpflichtig, etwa mit einem eigenen Betrieb, gehört die Anlage zu deinem bestehenden Unternehmen, und die Vereinfachung beim Fragebogen entfällt.
Rechenbeispiel: 10 kWp neu 2026 gegen Altanlage von 2021
Annahmen, die du durch deine eigenen Werte ersetzen solltest: 10 kWp auf dem Einfamilienhaus, 15.000 Euro Nettopreis, 6.500 kWh Einspeisung und 3.000 kWh Eigenverbrauch im Jahr, 30 Cent netto je kWh für Netzstrom. Die Altanlage wurde am 1. Juli 2021 in Betrieb genommen, der Betreiber hat damals auf die Kleinunternehmerregelung verzichtet.
| Posten | Neuanlage, Inbetriebnahme November 2026 | Altanlage 2021 mit Vorsteuerabzug |
|---|---|---|
| Rechnung | 15.000 € (0 % USt) | 17.850 € (19 % USt) |
| Vorsteuer vom Finanzamt | keine | 2.850 € zurück, netto also 15.000 € |
| Umsatzsteuer auf Eigenverbrauch | keine | 3.000 kWh × 0,30 € × 19 % = 171 € im Jahr |
| Einkommensteuer | keine (500,50 € Vergütung im Jahr steuerfrei) | ab 2022 keine; 2021 noch steuerpflichtig |
| Laufender Aufwand | nur Marktstammdatenregister | Umsatzsteuer-Voranmeldungen und Jahreserklärung |
Die 171 Euro ergeben sich so: Für den privat verbrauchten Strom einer Altanlage mit Vorsteuerabzug ist weiterhin eine unentgeltliche Wertabgabe zu versteuern (BMF-Schreiben vom 27.02.2023, Rn. 4). Bemessungsgrundlage ist der Einkaufspreis des Stroms, den du zusätzlich vom Versorger beziehst (Abschnitt 2.5 Abs. 15 UStAE, Handbuch 2024). Bei der Neuanlage fehlt diese Steuer, weil ohne Vorsteuerabzug die Voraussetzungen einer Wertabgabe nicht vorliegen. Die 500,50 Euro sind 6.500 kWh mal 7,70 Cent.
Der Altanlagen-Betreiber im Beispiel kann den Verzicht nach fünf Jahren (2021 bis 2025) mit Wirkung ab 2026 widerrufen. Weil der Berichtigungszeitraum für die Vorsteuer fünf Jahre ab der ersten Verwendung läuft (§ 15a Abs. 1 UStG), hier bis 30. Juni 2026, wären rechnerisch 6 von 60 Monaten zu berichtigen: 2.850 € × 6/60 = 285 Euro, die du an das Finanzamt zurückzahlst. Danach entfallen Wertabgabe und Erklärungen. Wie die Berichtigung genau läuft, erklärt der Ratgeber zur Vorsteuerberichtigung beim Kleinunternehmer-Wechsel.
Sonderfälle
Altanlage vor 2023
Den Nullsteuersatz gibt es für Altanlagen nicht rückwirkend. Die Einkommensteuer-Befreiung gilt dagegen für alle Einnahmen ab 2022, auch aus Anlagen, die viel älter sind, sofern sie die damaligen Grenzen einhalten. Wer 2021 als Kleinunternehmer gestartet ist, muss also nichts tun. Wer damals auf die Kleinunternehmerregelung verzichtet hat, behält Voranmeldungen und die Steuer auf den Eigenverbrauch, bis er widerruft oder die Anlage entnimmt (siehe Rechenbeispiel und Speicher).
Erweiterst du eine Altanlage nach dem 31. Dezember 2024, gilt ab dann die neue Fassung mit 30 kWp je Einheit (§ 52 Abs. 4 Satz 29 EStG). Alte und neue Leistung werden addiert; kippt die Summe über die Grenze, endet die Befreiung ab diesem Zeitpunkt (BMF 17.07.2023, Rn. 18).
Mehrfamilienhaus und Vermietung
Bei vier Wohnungen ergeben 30 kWp je Einheit seit 2025 rechnerisch 120 kWp; gedeckelt wird das durch die 100 kWp je Steuerpflichtigem. Stromverkauf an Mieter gehört ausdrücklich zu den steuerfreien Einnahmen (BMF 17.07.2023, Rn. 9). Beim Kauf gelten auch über 30 kWp 0 Prozent, weil das Gebäude Wohnungen hat. Für die Gewerbesteuer-Befreiung bleibt es bei 30 kW; darüber greift der Freibetrag von 24.500 Euro. Vermietest du die Wohnungen umsatzsteuerfrei, schadet das der Vereinfachung beim Fragebogen nicht (BMF 12.06.2023). Für Anlagen, die vor 2025 angeschafft oder in Betrieb genommen und seitdem nicht erweitert wurden, bleiben es 15 kWp je Einheit.
Gewerbe, Handwerk und Landwirtschaft
Gehört die Anlage zum Betriebsvermögen eines Betriebs, der mehr tut als Strom erzeugen, ist sie nur steuerfrei, soweit der Strom eingespeist, privat entnommen oder an Dritte verkauft wird. Der Strom, den der Betrieb selbst verbraucht, bleibt im normalen Betriebsergebnis, die zugehörigen Kosten bleiben absetzbar (BMF 17.07.2023, Rn. 24). Ob Anlage und Hauptbetrieb ein einheitlicher Betrieb sind, entscheidet das Gesamtbild; als gewichtiges Indiz gilt, wenn mehr als 50 Prozent des Stroms im anderen Betrieb verbraucht werden (Rn. 26). Die Gewerbesteuer-Befreiung entfällt im gemischten Betrieb wegen des Worts „ausschließlich“.
Beim Kauf greift die 30-kWp-Vermutung unabhängig von der Gebäudeart, also auch auf Werkhalle oder Stall. Darüber zählt das Gebäude: Ein Gebäude mit Wohnanteil gilt als begünstigt, außer die Wohnfläche liegt unter 10 Prozent der Nutzfläche (BMF 27.02.2023, Abschnitt 12.18 Abs. 4 UStAE). „In der Nähe“ einer Wohnung liegt eine Anlage auch bei einem einheitlichen Areal (Abs. 3). Für eine große Anlage auf einem Stall der Hofstelle lohnt sich deshalb die Frage an den Steuerberater, bevor das Angebot unterschrieben ist. Praxisbeispiele zum Eigenverbrauch stehen in den Ratgebern zu Photovoltaik für Gewerbe und Handwerk und Photovoltaik in der Landwirtschaft.
Speicher nachrüsten
Ein Batteriespeicher, den du nachträglich zu einer Anlage kaufst, kostet ebenfalls 0 Prozent Umsatzsteuer, auch bei einer Altanlage von vor 2023 (BMF-FAQ, Frage zur Erweiterung). Ab 5 kWh nutzbarer Kapazität unterstellt das BMF ohne Nachweis, dass er Solarstrom speichert. Die kWp deiner Anlage ändert der Speicher nicht, die Einkommensteuer-Grenzen bleiben also unberührt.
Für regelbesteuerte Altanlagen hat der Speicher einen zweiten Effekt: Wird ein Teil des Stroms in einer Batterie gespeichert, geht das BMF aus Vereinfachungsgründen davon aus, dass künftig mehr als 90 Prozent privat genutzt werden. Dann darfst du die Anlage aus dem Unternehmen entnehmen, und diese Entnahme unterliegt dem Nullsteuersatz (BMF-FAQ; BMF 27.02.2023, Rn. 5 und 7). Die Steuer auf den Eigenverbrauch betrifft laut BMF nur Altanlagen, die sich „weiterhin im Unternehmen befinden“. Das Wahlrecht musst du dokumentieren. Wie du den Speicher passend auslegst, steht im Ratgeber Speicher nachrüsten.
E-Rechnung
Wer Strom einspeist, ist umsatzsteuerlich Unternehmer (BMF-FAQ). Seit 2025 müssen inländische Unternehmer E-Rechnungen empfangen können, „auch wenn der Rechnungsempfänger der Sonderregelung nach § 19 UStG unterliegt“; ein normales E-Mail-Postfach genügt (BMF-Schreiben vom 15.10.2025, Abschnitt 14.1 Abs. 5 UStAE). Kommt also eine XML-Datei statt eines PDFs vom Solarbetrieb, ist das korrekt; bewahre sie auf. Als Kleinunternehmer darfst du eigene Rechnungen weiter auf Papier oder, wenn der Empfänger einverstanden ist, zum Beispiel als PDF schreiben (Abschnitt 14.7a Abs. 3 UStAE). Für Aussteller gelten Übergangsfristen bis Ende 2026 und 2027 (§ 27 Abs. 38 UStG).
Was du für deine Anlage tun musst
✅ Deine Checkliste für: Was du für deine Anlage tun musst
Anlage unter 30 kWp planen lassen: bis zu 3 Angebote mit 0 % MwSt.
Kurzer Rückruf bei Bedarf · Angebote innerhalb von 72 Stunden
- Kostenloses PV-Quiz (2 Min.)
- Bis zu 3 Festpreisangebote lokaler Fachbetriebe
- Kostenlos & unverbindlich
100 % kostenlos & unverbindlich · Nur geprüfte Partnerbetriebe
Was eine Anlage 2026 kostet, zeigt der Ratgeber PV-Kosten; wie sich die Steuerfreiheit auf die Amortisation auswirkt, kannst du mit dem Rechner und dem Ratgeber Amortisationsrechner verstehen nachvollziehen. Zur Einspeisevergütung und zur geplanten EEG-Novelle 2027, die bisher nur als Entwurf vorliegt, siehe EEG-Reform 2027 und Förderung & Recht. Fachbetriebe im Vergleich findest du im Anbieter-Test.
Häufige Fragen
Fällt 2026 Mehrwertsteuer auf eine PV-Anlage an? +
Ist meine Photovoltaikanlage steuerfrei? +
Muss ich für die PV-Anlage ein Gewerbe anmelden? +
Kann ich eine PV-Anlage ohne Gewerbe betreiben? +
Lohnt sich der Verzicht auf die Kleinunternehmerregelung noch? +
Was gilt für meine Altanlage von vor 2023? +
Weitere Ratgeber
 Förderung & Recht
Ferienwohnung und Ferienhaus mit PV-Anlage: Steuerfreiheit, Strom für Gäste und die offenen Fragen
10
 Förderung & Recht
PV-Anlage geerbt und überschuldet: So begrenzt du die Erbenhaftung auf den Nachlass
13
 Förderung & Recht
PV-Anlage erweitert: nachträgliche Anschaffungskosten oder eigenes Wirtschaftsgut?
10