Schufa-Eintrag wegen bestrittener PV-Rechnung: wann der Solarbetrieb melden darf und wie du ihn wegbekommst
Mängeleinbehalt und dann die Schufa-Drohung: welche Bedingungen § 31 BDSG und die DSGVO an eine Meldung stellen, warum dein Bestreiten sie sperren kann, wie du Widerruf und Löschung durchsetzt und wie lange bezahlte Forderungen gespeichert bleiben.
Inhaltsverzeichnis · 10 Abschnitte
- 1.Die Schufa-Drohung im Mahnschreiben: was der Solarbetrieb darf
- 2.Bestreiten sperrt die Einmeldung: warum dein Mängeleinbehalt zählt
- 3.§ 31 BDSG oder DSGVO: welche Regel 2026 wirklich gilt
- 4.Der Fall vor dem BGH: bestritten, Jahre später gemeldet
- 5.Nach der Zahlung: 36 oder 18 Monate im Datenbestand
- 6.Schon eingetragen: Datenkopie, Widerruf, Löschung
- 7.Schadensersatz nach Artikel 82 DSGVO: was die Urteile hergeben
- 8.Drei Fehler, die dein Bestreiten entwerten
- 9.Schwächen dieses Ratgebers: was offen bleibt
- 10.Häufige Fragen zum Schufa-Eintrag bei bestrittener PV-Rechnung
Die Anlage läuft nicht, wie sie soll, du hast einen Teil der Schlussrechnung zurückbehalten, und jetzt kommt die zweite Mahnung. Unten steht ein Satz, der wirkt: Man sei verpflichtet, die Forderung der Schufa zu melden. Für viele ist das der Moment, in dem sie zahlen, obwohl die Mängel nicht behoben sind. Ein Schufa-Eintrag kann einen späteren Kredit, einen Mietvertrag oder einen Handyvertrag verteuern oder verhindern.
Dieser Ratgeber zeigt, wann ein Solarbetrieb oder ein Inkassounternehmen eine offene PV-Forderung überhaupt an eine Auskunftei melden darf, warum dein Bestreiten die Meldung sperren kann, was du tust, wenn der Eintrag schon drinsteht, und wie lange Daten nach der Zahlung gespeichert bleiben. Alle Normtexte und Urteile wurden am 13. September 2026 im Volltext gelesen, darunter ein BGH-Urteil vom 12. Mai 2026, das genau diesen Fall entschieden hat.
Die Schufa-Drohung im Mahnschreiben: was der Solarbetrieb darf
Der deutsche Gesetzgeber hat die Frage, welche Forderungen in einen Bonitäts-Score einfließen dürfen, in § 31 Absatz 2 BDSG geregelt.
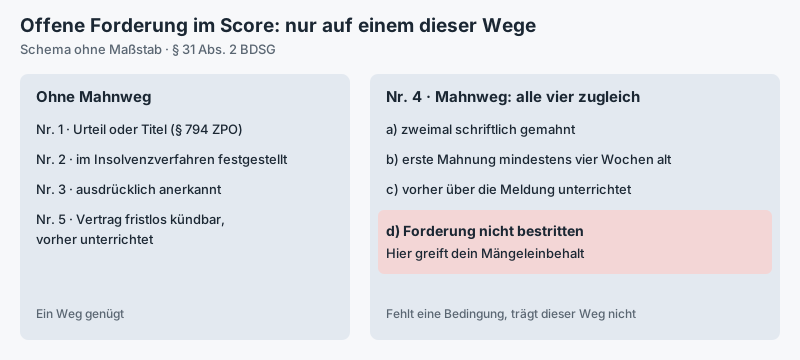
Danach zählen nur Forderungen, die trotz Fälligkeit nicht bezahlt sind und zusätzlich auf einem von fünf Wegen feststehen: durch ein Urteil oder einen Vollstreckungstitel nach § 794 ZPO, durch Feststellung im Insolvenzverfahren nach § 178 InsO, durch dein ausdrückliches Anerkenntnis, durch einen Vertrag, der wegen Zahlungsrückständen fristlos gekündigt werden kann, oder über den sogenannten Mahnweg.
Der Mahnweg in Nummer 4 ist der Fall, der dich nach einem PV-Auftrag trifft. Er verlangt vier Bedingungen zugleich: Du wurdest nach Fälligkeit mindestens zweimal schriftlich gemahnt, die erste Mahnung liegt mindestens 4 Wochen zurück, du wurdest vorher, frühestens mit der ersten Mahnung, über die mögliche Meldung unterrichtet, und du hast die Forderung nicht bestritten. Fehlt eine davon, trägt dieser Weg nicht.
Wie der Hinweis im Mahnschreiben aussehen muss, hat der Bundesgerichtshof schon im Urteil I ZR 157/13 vom 19. März 2015 entschieden. Geklagt hatte die Verbraucherzentrale Hamburg gegen einen Mobilfunkanbieter, dessen Inkassobüro im August 2010 geschrieben hatte, man sei verpflichtet, „die unbestrittene Forderung" der Schufa mitzuteilen.
Das reichte nicht. Der Hinweis ist nur zulässig, wenn er nicht verschleiert, dass dein Bestreiten allein genügt, um die Übermittlung zu verhindern. Der juristisch nicht vorgebildete Leser verstehe „unbestritten" nicht zwingend als „von Ihnen nicht bestritten". Die Entscheidung erging zur alten Fassung des BDSG, der Gedanke steht heute in § 31 Absatz 2 Nummer 4 Buchstabe d.
| Weg nach § 31 Abs. 2 BDSG | Was vorliegen muss | Beim PV-Auftrag typisch? |
|---|---|---|
| Nr. 1 Urteil oder Titel | rechtskräftiges oder vorläufig vollstreckbares Urteil, Titel nach § 794 ZPO | erst nach Klage oder Vollstreckungsbescheid |
| Nr. 2 Insolvenz | Forderung nach § 178 InsO festgestellt, nicht im Prüfungstermin bestritten | selten |
| Nr. 3 Anerkenntnis | du hast die Forderung ausdrücklich anerkannt | nach unterschriebener Ratenvereinbarung möglich |
| Nr. 4 Mahnweg | 2 schriftliche Mahnungen, erste mindestens 4 Wochen alt, vorher unterrichtet, nicht bestritten | der Normalfall – scheitert am Bestreiten |
| Nr. 5 Kündbarer Vertrag | Vertrag wegen Zahlungsrückständen fristlos kündbar, vorher unterrichtet | beim PV-Kredit, nicht beim Werkvertrag |
Stand: 13. September 2026. Quelle: § 31 BDSG auf gesetze-im-internet.de, am selben Tag im Wortlaut gelesen.
Bestreiten sperrt die Einmeldung: warum dein Mängeleinbehalt zählt
Beim PV-Auftrag ist das Bestreiten selten ein Trick, sondern die Folge eines echten Streits: Module fehlen, der Speicher lädt nicht, die Anmeldung beim Netzbetreiber ist nicht erledigt. Wer deshalb einen Teil der Schlussrechnung zurückhält, bestreitet die Forderung in dieser Höhe. Wie du den Einbehalt richtig bemisst und schriftlich begründest, steht im Ratgeber Restzahlung einbehalten bei PV-Mängeln.
Der Bundesgerichtshof hat im Urteil VI ZR 375/24 vom 12. Mai 2026 klargestellt, worauf es ankommt. Eine Meldung an eine Auskunftei ist nur erforderlich, wenn sich aus den Forderungsdaten aussagekräftige Hinweise auf Zahlungsfähigkeit oder Zahlungswillen gewinnen lassen (Randnummer 24).
Der Kläger hatte eine Schlussrechnung über 529,16 Euro vor der Meldung als „überhöht und überzogen" zurückgewiesen und um eine korrigierte Rechnung gebeten. Er hatte also einen sachlichen Grund für die Nichtzahlung genannt. Eine Meldung über eine nicht titulierte, bestrittene und nicht plausibel dargelegte Forderung war deshalb nicht geeignet, die Kreditwürdigkeit zu bewerten, und damit rechtswidrig (Randnummer 26).
Übertragen auf die PV-Anlage heißt das: Ein Bestreiten mit konkreten Mängeln, Fotos und einer Frist zur Nachbesserung ist genau die Art Einwand, die der BGH gemeint hat. Ein Satz wie „Ich zahle nicht" ohne Grund ist schwächer, weil das Gericht auch die Plausibilität der Forderung und des Einwands betrachtet.

Ihr persönlicher Solar-Berater –
kostenlos & unverbindlich
Schätzpreis im ~20-Min-Anruf · 3 verbindliche Angebote per Mail
- Kostenloses PV-Quiz (2 Min.)
- Bis zu 3 Festpreisangebote lokaler Fachbetriebe
- Kostenlos & unverbindlich
100 % kostenlos & unverbindlich · Nur geprüfte Partnerbetriebe
§ 31 BDSG oder DSGVO: welche Regel 2026 wirklich gilt
Viele Ratgeber stellen § 31 BDSG als abschließende Liste dar. So einfach ist es seit 2023 nicht mehr. Der Europäische Gerichtshof hat im Urteil C-634/21 vom 7. Dezember 2023 entschieden, dass schon das automatisierte Erstellen eines Scores eine Entscheidung im Sinne von Artikel 22 DSGVO sein kann, wenn der Vertragspartner sich maßgeblich danach richtet.
Ob § 31 BDSG mit dem Unionsrecht vereinbar ist, hat der Gerichtshof ausdrücklich dem vorlegenden Verwaltungsgericht überlassen (Randnummern 71 und 72).
Der Bundesgerichtshof hat die Frage im Mai 2026 ebenfalls offengelassen und den Fall anders gelöst: Ob eine Meldung an die Schufa rechtmäßig ist, richtet sich allein nach der Datenschutz-Grundverordnung. § 31 BDSG sei nicht einschlägig, weil er nicht unmittelbar die Übermittlung an Auskunfteien regelt (Randnummer 14 im Urteil VI ZR 375/24). Maßstab ist Artikel 6 Absatz 1 Buchstabe f DSGVO mit 3 Voraussetzungen, die alle erfüllt sein müssen: ein berechtigtes Interesse, die Erforderlichkeit der Meldung und eine Abwägung, in der deine Interessen nicht überwiegen.
Für dich ändert das weniger, als es klingt. Die Bedingungen aus § 31 Absatz 2 bleiben ein guter Prüfstein, und die Vorinstanz hatte sie als Auslegungshilfe herangezogen. Wichtig ist der Zusatz, den die DSGVO bringt: Auch wenn der Mahnweg formal eingehalten scheint, kann eine Meldung an der Abwägung scheitern, etwa bei einer offensichtlich überhöhten oder schlecht aufgeschlüsselten Rechnung.
Der Fall vor dem BGH: bestritten, Jahre später gemeldet
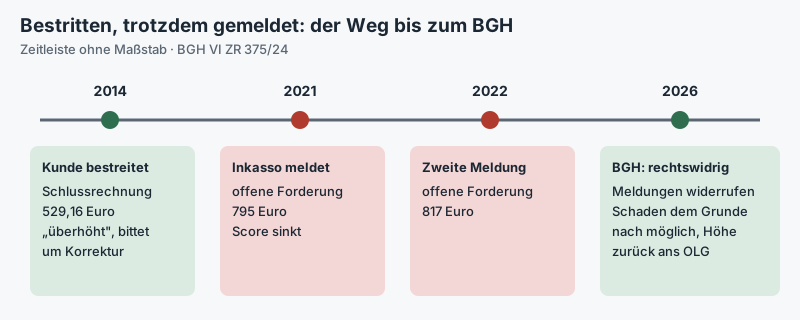
Der Sachverhalt des Urteils vom 12. Mai 2026 ist ein Stromvertrag, kein Solarauftrag, aber die Muster sind dieselben. Im November 2014 wies der Kunde die Schlussrechnung zurück. Das Inkassounternehmen übernahm die Forderung 2019, meldete am 12. März 2021 eine offene Forderung von 795 Euro an die Schufa und am 18. März 2022 eine weitere über 817 Euro. Der Score des Kunden verschlechterte sich, mehrere Vertragsanbahnungen scheiterten.
Das Landgericht Kiel verurteilte das Inkassounternehmen zum Widerruf beider Meldungen und sprach 500 Euro zu. Das Oberlandesgericht Schleswig bestätigte den Widerruf, strich aber das Geld. Der BGH bestätigte den Widerruf und hob die Abweisung des Schadensersatzes auf. Zwei Aussagen daraus sind für dich wichtig:
Widerruf beim Einmelder: Wer rechtswidrig gemeldet hat, muss die Meldung widerrufen. Der BGH nennt das einen Folgenbeseitigungsanspruch (Leitsatz 2). Du musst dich also nicht nur an die Schufa wenden, sondern kannst den Betrieb oder das Inkassobüro in die Pflicht nehmen, das die Daten geliefert hat.
Schaden ohne Schwelle: Ein immaterieller Schaden nach Artikel 82 DSGVO lag schon darin, dass der verschlechterte Score abgefragt und bei Vertragsanbahnungen berücksichtigt wurde. Eine Erheblichkeitsschwelle gibt es nicht; ob die Meldung allein den schlechten Score verursachte, spielt nur für die Höhe eine Rolle (Randnummer 39).
Nach der Zahlung: 36 oder 18 Monate im Datenbestand
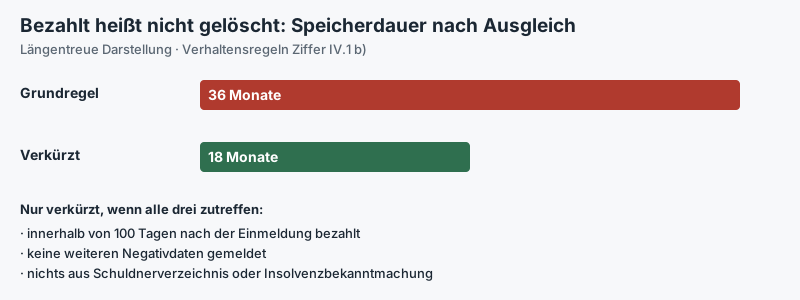
Hast du die PV-Rechnung am Ende doch bezahlt, verschwindet ein berechtigter Eintrag nicht sofort. Die Verhaltensregeln der deutschen Wirtschaftsauskunfteien vom 25. Mai 2024 sehen in Ziffer IV.1 b) für ausgeglichene Forderungen grundsätzlich 36 Monate Speicherung vor.
Die Frist verkürzt sich auf 18 Monate, wenn drei Bedingungen zugleich erfüllt sind: Du hast innerhalb von 100 Tagen nach der Einmeldung bezahlt, bis zum Fristende wurden keine weiteren Negativdaten gemeldet, und es liegen keine Informationen aus dem Schuldnerverzeichnis oder aus Insolvenzbekanntmachungen vor.
Die verkürzte Frist geht auf den Hessischen Datenschutzbeauftragten zurück, der die Regeln genehmigt hat. Nach seiner Mitteilung vom 18. Dezember 2024 verkürzte die Schufa bis zum 1. Januar 2025 für rund 120.000 Forderungen die Frist und löschte rund 56.000 sofort, weil sie schon mindestens 18 Monate gespeichert waren.
Der Bundesgerichtshof hat die Regel im Urteil I ZR 97/25 vom 18. Dezember 2025 grundsätzlich als angemessenen Interessenausgleich bezeichnet.
Eine sofortige Löschung nach Zahlung, wie sie § 882e ZPO für das Schuldnerverzeichnis vorsieht, gilt für gemeldete Forderungsdaten nicht. Zugleich muss es möglich sein, besondere Umstände vorzubringen, die im Einzelfall eine noch kürzere Speicherung rechtfertigen. Welche Umstände das sein können, hat der BGH in der Mitteilung nicht aufgezählt.
Anders liegt der Fall, wenn die Meldung von Anfang an unzulässig war. Dann geht es nicht um eine Frist, sondern um Löschung nach Artikel 17 Absatz 1 Buchstabe d DSGVO: Unrechtmäßig verarbeitete Daten sind unverzüglich zu löschen. Das hat der Europäische Gerichtshof im Urteil C-26/22 und C-64/22 vom 7. Dezember 2023 im Tenor ausdrücklich festgehalten.
| Lage der Forderung | Speicherdauer | Grundlage |
|---|---|---|
| gemeldet, nicht bezahlt | grundsätzlich 36 Monate, neu ab jeder Veränderungsmitteilung | Verhaltensregeln IV.1 a) |
| bezahlt | grundsätzlich 36 Monate | Verhaltensregeln IV.1 b) Satz 1 |
| bezahlt binnen 100 Tagen, keine weiteren Negativdaten, kein Schuldnerverzeichnis | 18 Monate | Verhaltensregeln IV.1 b) Satz 2 |
| von Anfang an unzulässig gemeldet | unverzüglich löschen | Art. 17 Abs. 1 Buchst. d DSGVO |
Stand: 13. September 2026. Quelle: Verhaltensregeln der Wirtschaftsauskunfteien vom 25. Mai 2024 und DSGVO, beide am selben Tag gelesen.
Schon eingetragen: Datenkopie, Widerruf, Löschung
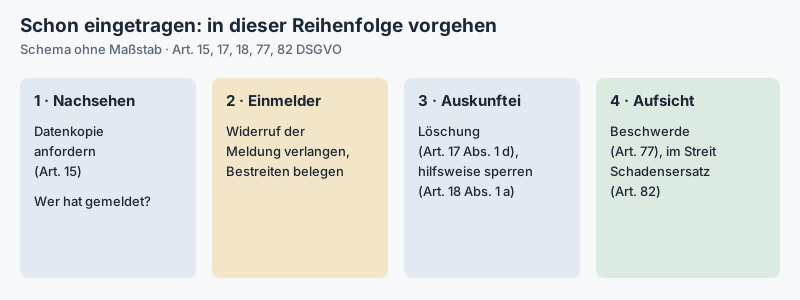
Ob überhaupt etwas gemeldet wurde, erfährst du aus der Datenkopie. Nach Artikel 15 der Datenschutz-Grundverordnung hast du Anspruch auf Auskunft über die gespeicherten Daten, ihre Herkunft, die Empfänger und die geplante Speicherdauer.
Die Schufa stellt diese Datenkopie kostenlos aus und verschickt sie per Post, nach eigener Angabe in der Regel innerhalb von sieben Tagen. Sie nennt auch, wer die Daten in den vergangenen 12 Monaten abgefragt hat.
Findest du dort eine Meldung des Solarbetriebs oder des Inkassobüros über eine Forderung, die du vorher bestritten hattest, gehst du zweigleisig vor. Beim Einmelder verlangst du den Widerruf, bei der Auskunftei die Löschung. Solange die Richtigkeit geprüft wird, kannst du nach Artikel 18 Absatz 1 Buchstabe a DSGVO die Einschränkung der Verarbeitung verlangen. Nach Artikel 21 Absatz 1 steht dir außerdem ein Widerspruch aus Gründen deiner besonderen Situation offen; greift er durch, ist nach Artikel 17 Absatz 1 Buchstabe c zu löschen.
- Fordere die kostenlose Datenkopie an und notiere Einmelder, Betrag und Meldedatum.
- Such dein früheres Bestreiten heraus: Mängelrüge, E-Mail, Einschreibebeleg, Fotos.
- Schreib dem Einmelder: Widerruf der Meldung binnen 14 Tagen, mit Kopie des Bestreitens und Verweis auf BGH VI ZR 375/24.
- Schreib der Auskunftei: Löschung nach Art. 17 Abs. 1 Buchst. d DSGVO, hilfsweise Einschränkung nach Art. 18 Abs. 1 Buchst. a.
- Bleibt beides ohne Ergebnis, reich Beschwerde bei der Datenschutzaufsicht nach Art. 77 DSGVO ein.
Die Beschwerde nach Artikel 77 DSGVO kannst du bei der Aufsichtsbehörde deines Wohnorts einlegen. Sie ist nach Artikel 57 Absatz 3 DSGVO unentgeltlich. Für die Schufa mit Sitz in Wiesbaden ist in der Sache der Hessische Beauftragte für Datenschutz und Informationsfreiheit zuständig, der auch die Verhaltensregeln genehmigt hat. Wie ein Gerichtsverfahren mit Kostenrisiko abläuft, falls es dazu kommt, steht im Ratgeber Klage, Kosten, Mahnbescheid und Prozesskostenhilfe.
Schadensersatz nach Artikel 82 DSGVO: was die Urteile hergeben
Nach Artikel 82 Absatz 1 DSGVO kann Ersatz verlangen, wem durch einen Verstoß ein materieller oder immaterieller Schaden entstanden ist. Seit dem Urteil vom 12. Mai 2026 ist geklärt, dass ein verschlechterter Score, der bei Vertragsanbahnungen tatsächlich berücksichtigt wurde, einen immateriellen Schaden begründet. Auch der Kontrollverlust genügt, wenn die Daten an einen Dritten gingen und weitere Abfragen drohen (Randnummer 42).
Eine belastbare Summe gibt es aus der Rechtsprechung des BGH nicht. Im Urteil VI ZR 375/24 hat der Senat die Höhe an das Oberlandesgericht zurückverwiesen; das Landgericht hatte 500 Euro zugesprochen. Im Verfahren I ZR 97/25 hatte das Oberlandesgericht Köln 1.040,50 Euro zugesprochen, der BGH hob dieses Urteil auf und verwies ebenfalls zurück. Beide Beträge sind also keine Richtwerte, sondern Stationen in noch offenen Verfahren.
In der Praxis heißt das: Wer Schadensersatz verlangt, sollte Belege sammeln, dass der Eintrag geschadet hat. Dazu gehören eine abgelehnte oder teurere Finanzierung, ein abgelehnter Mietvertrag oder die Liste der Abfragen aus der Datenkopie. Beim Kredit für einen Speicher oder die Erweiterung der Anlage kann ein Eintrag den Zinssatz spürbar treiben; wie Banken dort die Bonität einrechnen, erklärt der Ratgeber PV-Finanzierung mit Kredit.
Ihr persönlicher Solar-Berater –
kostenlos & unverbindlich
Schätzpreis im ~20-Min-Anruf · 3 verbindliche Angebote per Mail
- Kostenloses PV-Quiz (2 Min.)
- Bis zu 3 Festpreisangebote lokaler Fachbetriebe
- Kostenlos & unverbindlich
100 % kostenlos & unverbindlich · Nur geprüfte Partnerbetriebe
Drei Fehler, die dein Bestreiten entwerten
Ausdrücklich anerkennen: § 31 Absatz 2 Nummer 3 BDSG nennt die ausdrücklich anerkannte Forderung als eigenen Weg in den Score. Unterschreibst du ein vorgefertigtes Schuldanerkenntnis oder eine Ratenvereinbarung, die die Forderung in voller Höhe bestätigt, ist dein früherer Einwand in der Regel erledigt.
Was eine solche Unterschrift sonst noch kostet, steht im Ratgeber Inkasso nach dem PV-Auftrag: Forderung bestreiten. Wer sich mit dem Betrieb einigen will, sollte die Einigung als Vergleich formulieren und darin festhalten, dass keine Meldung erfolgt oder eine erfolgte widerrufen wird; wie das geht, erklärt Vergleich mit dem Solarteur.
Beim Kredit in Rückstand geraten: Nummer 5 erlaubt die Berücksichtigung von Forderungen aus einem Vertrag, der wegen Zahlungsrückständen fristlos gekündigt werden kann. Wer den Streit mit dem Solarbetrieb austrägt, indem er die Raten an die finanzierende Bank einstellt, öffnet diesen Weg. Die Kündigungsschwellen bei Verbraucherkrediten stehen im Ratgeber Raten im Rückstand.
Schweigen: Ein typischer Fehler ist keine falsche Handlung, sondern gar keine Antwort. Wer auf zwei Mahnungen nicht reagiert, hat nicht bestritten. Der BGH hat 2015 gerade betont, dass der Hinweis den Schuldner an diese Obliegenheit erinnern soll. Ein kurzer schriftlicher Einwand mit Grund reicht, und er kostet dich nichts. Wurde die Forderung inzwischen an einen Dritten verkauft, geht der Einwand auch an den neuen Gläubiger; siehe Rechnung abgetreten.
1. Mahnungen: Mindestens zweimal schriftlich, erste mindestens 4 Wochen alt?
2. Hinweis: Steht klar, dass dein Bestreiten die Meldung verhindert?
3. Bestreiten: Schriftlich, mit Grund, vor der Meldung abgeschickt?
4. Datenkopie: Kostenlos nach Art. 15 DSGVO angefordert?
5. Widerruf: Beim Einmelder verlangt, mit Kopie des Bestreitens?
6. Löschung: Bei der Auskunftei nach Art. 17 Abs. 1 Buchst. d verlangt?
7. Nach Zahlung: Innerhalb von 100 Tagen gezahlt, dann 18 statt 36 Monate?
Schwächen dieses Ratgebers: was offen bleibt
Unionsrechtskonformität von § 31 BDSG: Weder der Europäische Gerichtshof noch der BGH haben entschieden, ob die Vorschrift wirksam ist. Wir haben sie deshalb als Prüfstein dargestellt, nicht als abschließende Regel.
Keine Summe für Schadensersatz: Die genannten 500 Euro und 1.040,50 Euro stammen aus Vorinstanzen, deren Urteile teils aufgehoben wurden. Eine Tabelle üblicher Beträge haben wir nicht erstellt, weil wir keine Urteile dazu im Volltext gelesen haben.
Nur die Schufa geprüft: Die Datenkopie und die Umsetzung der 18-Monats-Frist haben wir für die Schufa gelesen. Ob andere Auskunfteien den Verhaltensregeln beigetreten sind und sie gleich anwenden, haben wir nicht einzeln geprüft.
Keine Aussage zur Strafbarkeit: Ob die Drohung mit einem Eintrag bei bekannt bestrittener Forderung strafbar sein kann, wird in Sekundärquellen erörtert. Wir haben dazu keine Entscheidung selbst gelesen und sagen deshalb nichts dazu.
Stromvertrag statt PV-Auftrag: Das Urteil vom 12. Mai 2026 betraf eine Strom-Schlussrechnung. Die Begründung knüpft an die Art der Forderung nicht an, ein Urteil zu einer PV-Rechnung haben wir aber nicht gefunden.
Häufige Fragen zum Schufa-Eintrag bei bestrittener PV-Rechnung
Darf der Solarbetrieb eine bestrittene Forderung an die Schufa melden? +
Reicht es, wenn ich die Rechnung nur teilweise bestreite? +
Wie erfahre ich, ob schon etwas gemeldet wurde? +
Wer muss den Eintrag entfernen, der Betrieb oder die Schufa? +
Wird ein Eintrag sofort gelöscht, wenn ich bezahle? +
Bekomme ich Schadensersatz für einen falschen Eintrag? +
Gilt § 31 BDSG überhaupt noch? +
Weitere Ratgeber
Andere Module geliefert als bestellt: deine Rechte, wenn der Solarteur das Modell tauscht
13
Angebot verrechnet: Muss der Betrieb zum Preis bauen? Kalkulationsirrtum, Tippfehler und Treu und Glauben
12
PV-Anlage nach dem Rücktritt zurückgeben: Rückbau, Nutzungsersatz und Rückzahlung Zug um Zug
10