Kredit für die PV-Anlage 2026: Zinsen, KfW 270, Landesdarlehen und Ratenkredit im Vergleich
Was ein Kredit für die PV-Anlage 2026 wirklich kostet: Landesdarlehen ab 3,81 %, KfW 270 ab 4,45 %, Ratenkredite im Schnitt 8,99 % effektiv. Sechs Wege im Vergleich, Rechenbeispiel für 20.000 Euro und Warnzeichen schlechter Angebote.

Foto: Dirk Ingo Franke · CC BY-SA 2.0 · via Wikimedia Commons
Inhaltsverzeichnis · 10 Abschnitte
- 1.Sechs Wege, eine PV-Anlage zu finanzieren, im Vergleich
- 2.Was kostet ein Kredit für die PV-Anlage? Rechenbeispiel 10 kWp mit Speicher
- 3.KfW-Kredit 270: günstiger Zins, aber schwer zu bekommen
- 4.Günstiger als die KfW: Landesdarlehen in Baden-Württemberg und NRW
- 5.Ratenkredit, Modernisierungskredit oder Baufinanzierung aufstocken
- 6.0-Prozent-Finanzierung vom Solaranbieter: wo die Kosten stecken
- 7.Miete oder Pacht: keine Zinsen, aber der teuerste Weg
- 8.Woran du eine schlechte PV-Finanzierung erkennst
- 9.Welche Finanzierung passt zu dir?
- 10.Häufige Fragen
Kurz gesagt: Am günstigsten ist eine PV-Anlage, die du mit Erspartem bezahlst. Brauchst du einen Kredit, sind Förderdarlehen am billigsten: Die L-Bank in Baden-Württemberg verlangt 3,81 bis 4,09 Prozent effektiv, die NRW.BANK höchstens 4,30 bis 5,36 Prozent (beide Stand 21. Oktober 2026). Bundesweit kostet der KfW-Kredit 270 in der besten Bonitätsklasse 4,45 bis 5,37 Prozent (Konditionen seit 9. Oktober 2026). Ein gewöhnlicher Ratenkredit kostete im August 2026 im Schnitt 8,99 Prozent (Bundesbank).
Unsere Empfehlung: Bar zahlen, wenn danach noch eine Notreserve bleibt. Sonst zuerst das Landesdarlehen (in Baden-Württemberg oder NRW), dann KfW 270 anfragen, und nur wenn beides scheitert, Ratenkredite vergleichen. Eine 0-Prozent-Finanzierung beim Anbieter nur mit Barpreisvergleich, Miete nur, wenn du weder Kapital binden noch einen Kredit aufnehmen willst. Der Haken beim KfW-Kredit: In einer Finanztip-Stichprobe vergaben ihn nur zwei von sieben Banken an Privatkunden, beide erst ab 25.000 Euro.
Sechs Wege, eine PV-Anlage zu finanzieren, im Vergleich
Die Tabelle zeigt, was die Wege für eine typische Anlage fürs Einfamilienhaus kosten und wo der Haken liegt. Die Zinsen ändern sich laufend, deshalb steht bei jedem Wert das Datum.
| Weg | Effektivzins | Laufzeit | Sicherheit | Passt für | Haken |
|---|---|---|---|---|---|
| Landesdarlehen (L-Bank, NRW.BANK) | L-Bank 3,81 bis 4,09 %, NRW.BANK höchstens 4,30 bis 5,36 % (21.10.2026) | 5 bis 30 Jahre (L-Bank), bis 35 Jahre (NRW.BANK) | vereinbart die Hausbank | Selbstnutzer in Baden-Württemberg oder NRW | nur in zwei Ländern, Antrag über die Hausbank |
| KfW-Kredit 270 | 4,45 bis 12,18 % je nach Bonität und Laufzeit (seit 9.10.2026) | 2 bis 30 Jahre | vereinbart die Hausbank | gute Bonität, größere Summen | viele Banken reichen ihn nicht weiter, Antrag vor dem Kaufvertrag |
| Raten- oder Modernisierungskredit | Ø 8,99 % (August 2026), bei sehr guter Bonität weniger | nach Angebot | keine dingliche Sicherheit | kleinere Summen, schnelle Zusage | teuerster Kreditweg, oft mit Restschuldversicherung angeboten |
| Baufinanzierung aufstocken | Ø 4,43 % (Baukredit 10 Jahre, 15.10.2026) | 10 bis 20 Jahre Zinsbindung | Grundschuld aufs Haus | wer ohnehin modernisiert oder eine freie Grundschuld hat | viele Banken erst ab 50.000 Euro |
| 0-%-Finanzierung vom Anbieter | 0 % Zinsen | nach Angebot | Kredit bei einer Partnerbank | wer keinen günstigeren Kredit bekommt | Kosten stecken im Kaufpreis, kein Barzahlerrabatt |
| Miete oder Pacht | kein Zins, feste Rate ab rund 135 € im Monat (10 kWp mit Speicher) | meist 20 Jahre | keine, die Anlage gehört dem Anbieter | wer weder Kapital binden noch Kredit aufnehmen will | über 20 Jahre mindestens 32.000 € |
Quellen: L-Bank Konditionenübersicht und NRW.BANK, Stand 21.10.2026; KfW-Konditionenanzeiger, PV-Aufdach; Bundesbank, vorläufiger Wert; Stiftung Warentest, 80-Prozent-Finanzierung; Finanztip (Baukredit ab 50.000 Euro); ADAC (Otovo-Beispiel).
Was kostet ein Kredit für die PV-Anlage? Rechenbeispiel 10 kWp mit Speicher
Ob sich ein Kredit lohnt, entscheidet der Vergleich zwischen Rate und dem, was die Anlage dir bringt. Das Beispiel rechnet mit offengelegten Annahmen:
- Anlage: 10 kWp mit 10 kWh Speicher für 20.000 Euro, voll finanziert. Das ist der Kaufpreis aus der Musterrechnung von Finanztip (Stand Mai 2026).
- Nutzen: In dieser Musterrechnung (6.500 kWh Verbrauch im Jahr inklusive E-Auto oder Wärmepumpe, 1.000 kWh Ertrag je kWp, Betriebskosten 1,5 Prozent des Kaufpreises im Jahr) hat sich die Anlage nach 14 Jahren bezahlt gemacht, die Rendite über 20 Jahre liegt bei 3,6 Prozent im Jahr. Gleichmäßig verteilt entspricht das rund 1.420 Euro Vorteil im Jahr oder rund 118 Euro im Monat (eigene Umrechnung).
- Kredit: Zins über die ganze Laufzeit unverändert. Der KfW-Kredit tilgt in gleich hohen Quartalsraten plus Zinsen, hier auf den Monat umgerechnet; L-Bank und Ratenkredit als Annuität.
| Finanzierung (20.000 €) | Rate im Monat | Zinsen gesamt | Zahlst du gesamt | Bilanz nach 20 Jahren |
|---|---|---|---|---|
| Barzahlung | keine | 0 € | 20.000 € | rund +8.400 € |
| L-Bank, 10 Jahre, 1 Jahr tilgungsfrei (3,96 % eff.) | 65 €, ab Jahr 2 rund 220 € | rund 4.500 € | rund 24.500 € | rund +3.900 € |
| KfW 270 beste Klasse, 10 Jahre, 2 tilgungsfrei (4,66 % eff.) | 76 €, danach 285 € sinkend auf 211 € | rund 5.600 € | rund 25.600 € | rund +2.800 € |
| KfW 270 beste Klasse, 20 Jahre, 3 tilgungsfrei (4,86 % eff.) | 80 €, danach 178 € sinkend auf 99 € | rund 11.100 € | rund 31.100 € | rund −2.700 € |
| Ratenkredit zum Durchschnitt, 10 Jahre (8,99 % eff.) | 249 € | rund 9.900 € | rund 29.900 € | rund −1.500 € |
Eigene Rechnung mit den Zinsen aus der Vergleichstabelle oben; Bilanz = 20 Jahre Vorteil (rund 28.400 Euro) minus Gesamtzahlung, nominal ohne Zinseszins.
Drei Dinge zeigt das Beispiel. Erstens: Mit einem Kredit über zehn Jahre zahlst du nach den tilgungsfreien Monaten jeden Monat rund 90 bis 170 Euro mehr, als die Anlage einbringt; erst danach läuft der Vorteil voll bei dir auf. Zweitens: Die lange KfW-Laufzeit drückt die Rate fast auf die Höhe der Ersparnis, kostet aber die meisten Zinsen. Drittens: Bei schwächerer Bonität oder geringerem Verbrauch als 6.500 kWh kippt die Rechnung schnell. Finanztip rät deshalb, möglichst keinen höheren Effektivzins als vier Prozent zu zahlen. Über 30 Jahre Betrieb steigt die Rendite der Musterrechnung auf 5,3 Prozent; wer die Anlage so lange nutzt, hat mehr Luft. Wie du deine eigene Anlage durchrechnest, steht im Ratgeber zur PV-Wirtschaftlichkeit und im Beitrag zum Amortisationsrechner.
KfW-Kredit 270: günstiger Zins, aber schwer zu bekommen
Der KfW-Kredit 270 „Erneuerbare Energien, Standard“ finanziert Photovoltaik auf Dach, Fassade oder Freifläche und Batteriespeicher, auch eine nötige Dachsanierung, mit bis zu 100 Prozent der Investitionskosten und ohne Mindestbetrag. Balkonkraftwerke sind ausgeschlossen. Art und Höhe der Sicherheiten vereinbarst du mit deiner Bank (KfW, Kredit 270).
Als Privatperson bekommst du den Kredit nur, wenn du einen Teil des Stroms einspeist oder verkaufst; einen Einspeisevertrag brauchst du dafür nicht. Die KfW behandelt dich dann als gewerblich tätig (Merkblatt Kredit 270). Mit der EEG-Einspeisevergütung lässt sich der Kredit kombinieren.
Der Zins hängt an Laufzeit und Bonität. Die KfW kennt neun Preisklassen, deine Bank ordnet dich ein:
| Laufzeit | Tilgungsfrei | Zinsbindung | Sollzins p. a. | Effektiver Jahreszins |
|---|---|---|---|---|
| 5 Jahre | 1 Jahr | 5 Jahre | 4,37 bis 10,77 % | 4,45 bis 11,22 % |
| 10 Jahre | 2 Jahre | 10 Jahre | 4,58 bis 10,98 % | 4,66 bis 11,45 % |
| 15 Jahre | 3 Jahre | 15 Jahre | 5,00 bis 11,40 % | 5,10 bis 11,90 % |
| 20 Jahre | 3 Jahre | 10 Jahre | 4,77 bis 11,17 % | 4,86 bis 11,65 % |
| 20 Jahre | 3 Jahre | 20 Jahre | 5,26 bis 11,66 % | 5,37 bis 12,18 % |
| 30 Jahre | 5 Jahre | 10 Jahre | 4,81 bis 11,21 % | 4,90 bis 11,69 % |
Quelle: KfW-Konditionenanzeiger Kredit 270, Zeile PV-Aufdach, gültig seit 9. Oktober 2026, abgerufen am 21. Oktober 2026. Der Zins wird erst am Tag der Zusage festgelegt.
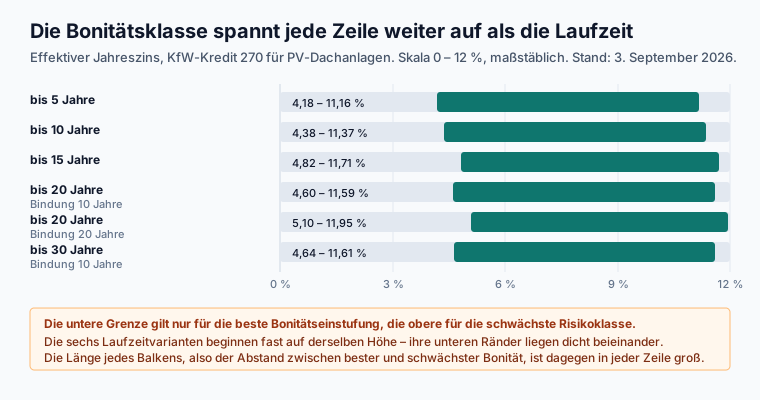
Schon die zweitbeste Klasse kostet bei zehn Jahren 5,08 statt 4,66 Prozent, die fünfte 6,54 Prozent. Frag deine Bank deshalb ausdrücklich, in welche Preisklasse sie dich einstuft.
Das größere Problem ist die Verfügbarkeit. Die KfW vergibt den Kredit nicht selbst, sondern über Banken und Sparkassen. In einer Finanztip-Stichprobe (Stand 11. März 2025) boten ihn nur DKB und HypoVereinsbank Privatkunden an, beide ab 25.000 Euro. Laut Finanztips Auswertung des KfW-Förderreports wurden 2025 nur 711 Kredite 270 vergeben, im Schnitt über rund 110.000 Euro; der Kredit finanziert also vor allem große Projekte. Für Anlagen in Einfamilienhausgröße sei er „kaum zu bekommen und nicht unbedingt günstig“. Lehnt deine Hausbank ab, kannst du den Antrag laut KfW auch bei einer anderen Geschäftsbank, Sparkasse oder Genossenschaftsbank stellen.
- Festpreisangebot einholen, denn die Bank braucht die Kosten für den Antrag. Der Vorab-Check der KfW zeigt, ob dein Vorhaben grundsätzlich förderfähig ist.
- Bank fragen, ob sie den Kredit 270 an Privatkunden weiterreicht und ab welcher Summe.
- Antrag über die Bank stellen, bevor du einen rechtlich bindenden Kauf- oder Werkvertrag unterschreibst. Wer zuerst unterschreibt, verliert die Förderung.
- Zusage abwarten, dann den Vertrag schließen.
- Den Kredit innerhalb von zwölf Monaten abrufen. Ab sechs Monaten und zwei Bankarbeitstagen nach der Zusage kostet nicht abgerufenes Geld 0,15 Prozent Bereitstellungsprovision pro Monat.
Außerplanmäßig zurückzahlen kannst du den KfW-Kredit nur gegen eine Vorfälligkeitsentschädigung. Finanziert wird der Nettopreis: Auf Anlagen an Wohnhäusern fällt nach § 12 Abs. 3 UStG keine Mehrwertsteuer an. Welche weiteren Programme es gibt, zeigt die Übersicht zur Photovoltaik-Förderung 2026.
Günstiger als die KfW: Landesdarlehen in Baden-Württemberg und NRW
Wer in einem dieser beiden Länder ein selbst genutztes Haus hat, sollte hier zuerst fragen. Beide Darlehen laufen wie der KfW-Kredit über die Hausbank.
L-Bank, Wohnen mit Zukunft: Photovoltaik. Für PV-Anlage und Speicher an deinem Wohnhaus in Baden-Württemberg, ab 5.000 Euro, Laufzeit 5, 10, 20 oder 30 Jahre mit zehn Jahren Zinsbindung (bei fünf Jahren Laufzeit fünf Jahre). Effektiv kostet das Darlehen 3,81 Prozent (5 Jahre) bis 4,09 Prozent (30 Jahre), Stand 21. Oktober 2026; die Übersicht nennt je Laufzeit einen Zins, keine Bonitätsklassen. Nicht gefördert werden Anlagen über 30 kWp, Gebäude mit mehr als drei Wohnungen und Ferien- oder Zweitwohnungen; eine Wohnung musst du selbst nutzen. Die ersten zwölf Monate ohne Abruf sind provisionsfrei, Sondertilgungen sind grundsätzlich nicht möglich (L-Bank).
NRW.BANK.Gebäudesanierung. Finanziert auch PV-Anlagen an selbst genutztem Wohneigentum in Nordrhein-Westfalen, bis 150.000 Euro und bis zu 100 Prozent. Der Effektivzins liegt bei höchstens 4,30 Prozent für zehn Jahre bis 5,36 Prozent für 30 Jahre (Annuitätendarlehen, Stand 21. Oktober 2026); der Zins ist außer bei 35 Jahren Laufzeit für die gesamte Laufzeit fest (NRW.BANK).
Ratenkredit, Modernisierungskredit oder Baufinanzierung aufstocken
Klappt kein Förderdarlehen, bleibt der Kredit der eigenen Bank. Hier liegen die Zinsen deutlich weiter auseinander.
Raten- oder Modernisierungskredit: Der Durchschnitt aller neuen Konsumentenkredite in Deutschland lag im August 2026 laut Bundesbank-Zinsstatistik bei 8,99 Prozent effektiv inklusive Kosten (vorläufiger Wert). Ohne Kosten waren es 7,53 Prozent bei einer Zinsbindung von über einem bis fünf Jahren und 9,37 Prozent bei über fünf Jahren. Bei mittelmäßiger Bonität verlangen Banken laut Finanztip oft fünf, sechs oder sieben Prozent; dann fressen die Zinsen die Rendite der Anlage auf. Weil die Bank keine dingliche Sicherheit bekommt, ist der Ratenkredit in der Regel teurer als ein Baukredit.
Zwei Regeln helfen beim Vergleich. Ein beworbener Beispielzins muss nach § 17 Abs. 4 PAngV so gewählt sein, dass mindestens zwei Drittel der Verträge zu diesem Zins oder günstiger zustande kommen. Und einen Ratenkredit kannst du jederzeit ablösen; die Bank darf dafür höchstens 1 Prozent der Restschuld verlangen, bei weniger als zwölf Monaten Restlaufzeit 0,5 Prozent (Finanztip).
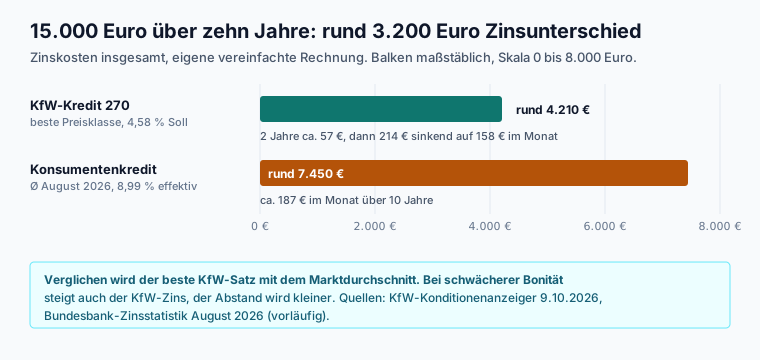
Bei 15.000 Euro über zehn Jahre macht der Unterschied zwischen bestem KfW-Satz (rund 4.210 Euro Zinsen) und Bundesbank-Durchschnitt (rund 7.450 Euro) rund 3.200 Euro aus (eigene Rechnung).
Baufinanzierung aufstocken: Wenn ohnehin eine Modernisierung ansteht oder du noch einen Immobilienkredit tilgst, kann die Anlage über einen Baukredit laufen. Eine 80-Prozent-Finanzierung mit zehn Jahren Zinsbindung kostete laut Stiftung Warentest am 15. Oktober 2026 im Schnitt 4,43 Prozent effektiv; das Modell rechnet allerdings mit 320.000 Euro Kredit, für kleine Summen gilt der Wert nicht automatisch. Die meisten Banken vergeben Baukredite laut Finanztip erst ab 50.000 Euro. Ist ein Teil deiner Grundschuld durch Tilgung wieder frei, kann die Bank darauf erneut Geld leihen; bei einer Eigentümergrundschuld entstehen dafür laut Finanztip keine Kosten für Notar und Grundbuchamt. Auch ein zuteilungsreifer Bausparvertrag kann die Anlage finanzieren, wenn der Vertrag diese Verwendung erlaubt.
Unabhängig vom Weg: Hol mindestens zwei bis drei Kreditangebote ein, idealerweise Hausbank, Direktbank und den Förderweg, und vergleiche den effektiven Jahreszins. Bei der Anlage selbst gilt dasselbe, wie der Ratgeber PV-Angebote vergleichen zeigt; die aktuellen Preise stehen im Kosten-Ratgeber.

Wie finanzieren Sie Ihre Anlage am günstigsten? In 3 Minuten zur Planung
Kurzer Rückruf bei Bedarf · Angebote innerhalb von 72 Stunden
Wie möchten Sie die Anlage bezahlen?
100 % kostenlos & unverbindlich · Nur geprüfte Partnerbetriebe
0-Prozent-Finanzierung vom Solaranbieter: wo die Kosten stecken
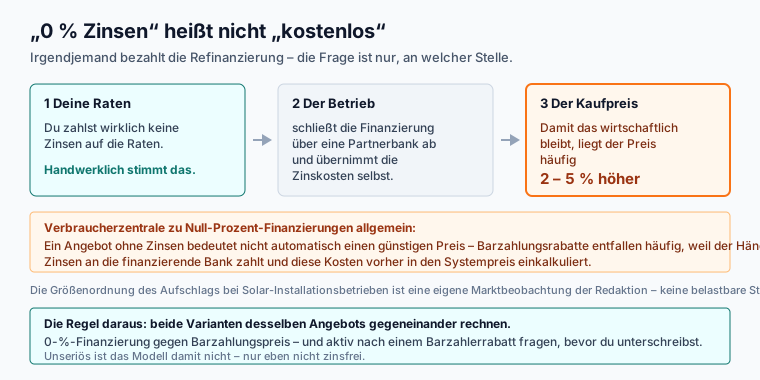
„0 Prozent Zinsen“ stimmt meistens: Du zahlst auf die Raten tatsächlich keine Zinsen. Den Kredit gibt aber eine Partnerbank, und die will bezahlt werden. Die Verbraucherzentrale weist darauf hin, dass ein Entgelt, das der Händler der Bank zahlt, in seiner Preiskalkulation steckt, und dass innerhalb einer Finanzierung kein Barzahlungsrabatt möglich ist.
Wie die großen Komplettanbieter bei Preis, Service und Vertragsbedingungen abschneiden, zeigt unser Solaranbieter-Vergleich.
Rechtlich bilden Kauf und Kredit dann oft einen verbundenen Vertrag nach § 358 BGB, typischerweise wenn die Bank sich beim Abschluss des Darlehens der Mitwirkung des Betriebs bedient. Das stärkt dich: Widerrufst du den Kauf- oder Werkvertrag wirksam, bist du auch an den Kredit nicht mehr gebunden, und Zinsen und Kosten aus der Rückabwicklung des Darlehens darf man dir nicht berechnen. Umgekehrt beendet ein wirksamer Widerruf des Kredits auch den Kaufvertrag. Ist das Geld schon beim Betrieb, tritt die Bank für die Folgen des Widerrufs an dessen Stelle. Schau deshalb, wer dir den Kreditvertrag vorgelegt hat: Kam er über den Installateur, spricht viel für den Verbund.
Miete oder Pacht: keine Zinsen, aber der teuerste Weg
Bei Miet- oder Pachtmodellen kaufst du die Anlage nicht, sondern zahlst meist 20 Jahre eine feste Monatsrate. Wartung und Versicherung sind oft eingeschlossen; produziert die Anlage weniger als erwartet, bleibt die Rate gleich. Für rund 10 kWp mit Speicher nennt der ADAC als Beispiel seines Partners Otovo Raten ab rund 135 Euro im Monat und über 20 Jahre mindestens 32.000 Euro. Enpal wirbt mit Raten ab 98 Euro im Monat (enpal.de), ohne Anlagengröße. Was Mietkunden berichten, fasst unsere Enpal-Bewertung zusammen; weitere Komplettanbieter wie 1KOMMA5° stehen im Anbieter-Vergleich.
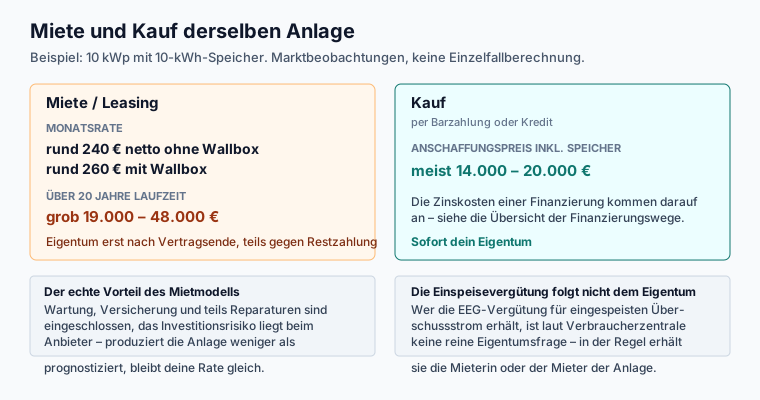
Zum Vergleich: Eine Anlage mit Speicher kostet laut Finanztip 2026 in vielen Fällen 14.000 bis 20.000 Euro. Mit einem KfW-Kredit in der besten Preisklasse über 20 Jahre zahlst du dafür rund 21.800 bis 31.100 Euro zurück. Bar ist der Kauf klar günstiger, mit vollem Kredit wird es knapp. Wer die Einspeisevergütung bekommt, regelt der Vertrag; laut Verbraucherzentrale in der Regel die Mieterin oder der Mieter. Die vollständige Rechnung mit Betriebskosten steht im Ratgeber PV-Anlage mieten oder kaufen.
Woran du eine schlechte PV-Finanzierung erkennst
Der effektive Jahreszins drückt nach § 16 PAngV die Gesamtkosten eines Verbraucherdarlehens als jährlichen Prozentsatz aus, und nach § 17 Abs. 2 PAngV gilt: „In der Werbung ist der effektive Jahreszins mindestens genauso hervorzuheben wie jeder andere Zinssatz.“ Diese Warnzeichen solltest du kennen:
✅ Deine Checkliste für: Woran du eine schlechte PV-Finanzierung erkennst
Festpreis für dein Dach holen und Kredit gegen Barpreis rechnen
Kurzer Rückruf bei Bedarf · Angebote innerhalb von 72 Stunden
Wie möchten Sie die Anlage bezahlen?
100 % kostenlos & unverbindlich · Nur geprüfte Partnerbetriebe
Welche Finanzierung passt zu dir?
- Eigenkapital prüfen: Was bleibt übrig, ohne die Notreserve von drei bis sechs Monatsausgaben anzugreifen? Diesen Teil bar zahlen, das senkt die Kreditsumme.
- Förderdarlehen anfragen: In Baden-Württemberg oder NRW zuerst das Landesdarlehen, sonst KfW 270, jeweils vor dem Kaufvertrag.
- Gegenangebote einholen: Mindestens zwei Bankangebote und beim Anbieter Finanzierungs- und Barpreis.
- Miete nur als letzte Option: wenn Kauf und Kredit nicht infrage kommen oder du Wartung und Risiko ganz abgeben willst.
Hinweis: Das ist eine recherchierte Einordnung, keine individuelle Finanzberatung. Für Bonität, Steuern und Vertragsdetails gehört ein Gespräch mit deiner Bank oder einer unabhängigen Beratung dazu.