Direktvermarktung für Kleinanlagen: Was ab 2027 auf PV-Betreiber zukommt
Der Kabinettsentwurf vom 29. Juli 2026 macht die Direktvermarktung für alle Neuanlagen zur Regel. Wer ab 2027 baut, muss wissen, ab welcher Größe welche Frist gilt – und dass die Marktprämie erst bei 25 Kilowatt beginnt.
Foto: Pixabay / ulleo
Inhaltsverzeichnis · 12 Abschnitte
- 1.Was Direktvermarktung überhaupt bedeutet
- 2.Der Kern: Marktprämie erst ab 25 Kilowatt
- 3.Der Fahrplan: Wer wann noch Übergangszahlung bekommt
- 4.Der Bonus nach § 50c: 1,5 Cent für höchstens vier Jahre
- 5.Woher die 5,2 Cent kommen – und was sie gegen heute wert sind
- 6.Was Direktvermarktung technisch verlangt
- 7.Was es kostet – und was noch niemand belegen kann
- 8.Welche Alternativen der Entwurf offenlässt
- 9.Was du heute schon selbst prüfen kannst
- 10.Was noch offen ist
- 11.Häufige Fragen
- 12.Quellen
Die feste Einspeisevergütung für neue Photovoltaikanlagen soll verschwinden – und an ihre Stelle tritt die Pflicht, den eingespeisten Strom selbst zu vermarkten. Das steht nicht in einem Positionspapier, sondern im Gesetzentwurf der Bundesregierung, den das Bundeskabinett am 29. Juli 2026 beschlossen hat. In der Begründung zu § 21 Absatz 1 heißt es wörtlich, damit werde „die Direktvermarktung im Grundsatz für alle Neuanlagen verpflichtend“.
Für Betreiber bestehender Anlagen ist das eine Randnotiz. Für jeden, der ab 2027 baut, ist es die zentrale Frage der Wirtschaftlichkeitsrechnung. Dieser Artikel ordnet ein, ab welcher Größe und ab wann die Pflicht greift, was sie technisch und finanziell bedeutet und welche Alternativen der Entwurf offenlässt.
Was Direktvermarktung überhaupt bedeutet
Die Direktvermarktungspflicht beginnt heute erst bei 100 Kilowatt installierter Leistung. Unterhalb dieser Schwelle hat ein Betreiber einer kleinen Dachanlage praktisch keine Entscheidung zu treffen: Er meldet die Anlage an, der Netzbetreiber nimmt den überschüssigen Strom ab und zahlt die gesetzlich festgelegte Einspeisevergütung.
Die Einspeisevergütung ist eine von vier Veräußerungsformen, die § 21b Absatz 1 EEG aufzählt. Die anderen drei sind die Marktprämie, der Mieterstromzuschlag und die sonstige Direktvermarktung.
Direktvermarktung heißt: Der Strom wird nicht dem Netzbetreiber überlassen, sondern über einen Direktvermarkter an der Börse oder an Abnehmer verkauft. Dabei gibt es zwei Varianten:
- Direktvermarktung mit Marktprämie (§ 20 EEG): Der Vermarkter verkauft den Strom, das EEG zahlt die Differenz zwischen Marktwert und anzulegendem Wert aus. Das ist das Standardmodell großer Anlagen.
- Sonstige Direktvermarktung (§ 21a EEG): Der Strom wird ohne jede EEG-Zahlung vermarktet. Der Erlös ist der reine Marktwert abzüglich der Kosten des Vermarkters.
Wie viele Anlagen der Wechsel trifft, beziffert der Entwurf selbst. In der Darstellung des Erfüllungsaufwands steht, es werde unterstellt, dass durch die Abschaffung der geförderten Einspeisevergütung jährlich rund 135.000 Anlagen zusätzlich direkt vermarktet werden – Steckersolargeräte ausgenommen. Der Entwurf schränkt im selben Satz ein, die Entwicklung sei „aufgrund des Systemwechsels schwer zu prognostizieren“. Genau hier liegt der entscheidende Punkt, der in der Debatte oft untergeht.
Quelle: Bundesrats-Drucksache 470/26 vom 14. August 2026, Seite 112 (Erfüllungsaufwand für die Wirtschaft, Nummer 3 zu § 21b EEG 2027), Abruf 5. September 2026.
Der Kern: Marktprämie erst ab 25 Kilowatt
§ 20 Absatz 1 EEG 2027 beschränkt den Anspruch auf die Marktprämie auf „Anlagen mit einer installierten Leistung ab 25 Kilowatt“. Für die typische Einfamilienhaus-Anlage mit 8 bis 15 Kilowatt bedeutet das: Die geförderte Direktvermarktung steht ihr nicht offen. Die Begründung des Entwurfs formuliert die Konsequenz unmissverständlich – Neuanlagen unter 25 Kilowatt „erhalten für in das Stromnetz eingespeiste Strommengen künftig grundsätzlich keine Förderung mehr nach dem EEG“.
Übrig bleiben für dieses Segment drei Wege: die neue befristete Übergangszahlung, solange sie zugänglich ist; die sonstige Direktvermarktung, ergänzt um einen befristeten Bonus; oder die unentgeltliche Abnahme, bei der der Netzbetreiber den Strom nimmt und nichts dafür zahlt. Eine Ausnahme macht der Entwurf nur für ertüchtigte Wasserkraftanlagen, denen die Marktprämie „unabhängig von der installierten Leistung“ offensteht – für Photovoltaik gibt es sie nicht.
Bei der 25-Kilowatt-Grenze zählt jede Anlage für sich. § 24 Absatz 2a EEG 2027 nimmt Solaranlagen ausdrücklich von der Anlagenzusammenfassung des § 24 Absatz 1 aus, soweit es um diese Fördergrenze geht: Zwei Dachanlagen à 14 Kilowatt auf demselben Grundstück werden hier nicht zu 28 Kilowatt addiert. Für die übrigen Zwecke des EEG – etwa die Einordnung in Leistungsklassen – bleibt die Zusammenfassung bestehen. Wer über eine Erweiterung nachdenkt, sollte diesen Unterschied kennen, bevor er die zweite Anlage plant.
Der Fahrplan: Wer wann noch Übergangszahlung bekommt
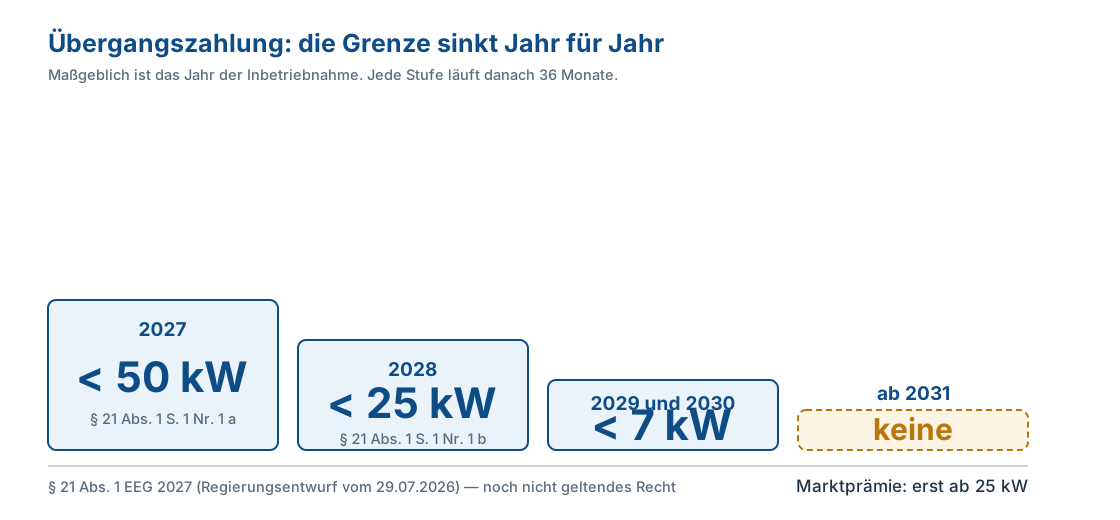
Die Direktvermarktungspflicht kommt nicht an einem Tag, sondern über eine absteigende Leistungsschwelle. § 21 Absatz 1 Satz 1 Nummer 1 EEG 2027 regelt, welche Neuanlagen die befristete Übergangszahlung noch nutzen dürfen:
| Inbetriebnahme | Übergangszahlung möglich bis | Rechtsgrundlage | Dauer |
|---|---|---|---|
| im Jahr 2027 | unter 50 kW | § 21 Abs. 1 S. 1 Nr. 1 Buchst. a | 36 Monate |
| im Jahr 2028 | unter 25 kW | § 21 Abs. 1 S. 1 Nr. 1 Buchst. b | 36 Monate |
| 2029 und 2030 | unter 7 kW | § 21 Abs. 1 S. 1 Nr. 1 Buchst. c | 36 Monate |
| ab 2031 | keine Übergangszahlung mehr | – | – |
Die Dauer steht in § 25 Absatz 2 EEG 2027: Die Zahlung ist „bis zum Ende des 36. auf die Inbetriebnahme der Anlage folgenden Kalendermonats“ zu leisten. Danach endet sie – nicht erst nach 20 Jahren wie die heutige Einspeisevergütung. Die Begründung nennt das eine „eng befristete Übergangsphase“, nach deren Ablauf „im Grundsatz für alle Neuanlagen eine verpflichtende Direktvermarktung für in das Netz eingespeisten Strom“ besteht.
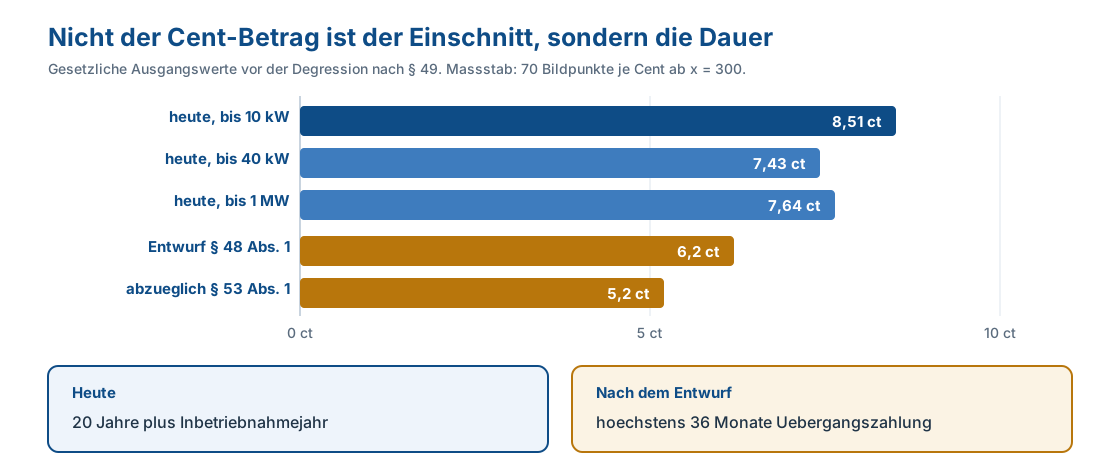
Zur Höhe: Für Dachanlagen gilt künftig einheitlich der Wert des § 48 Absatz 1 EEG 2027, von dem § 53 Absatz 1 noch „1 Cent pro Kilowattstunde“ abzieht. Es bleiben 5,2 Cent pro eingespeiste Kilowattstunde für maximal 36 Monate. Wie diese Zahl zustande kommt und was sie gegen die heute geltenden Sätze wert ist, steht weiter unten.
Der Bonus nach § 50c: 1,5 Cent für höchstens vier Jahre
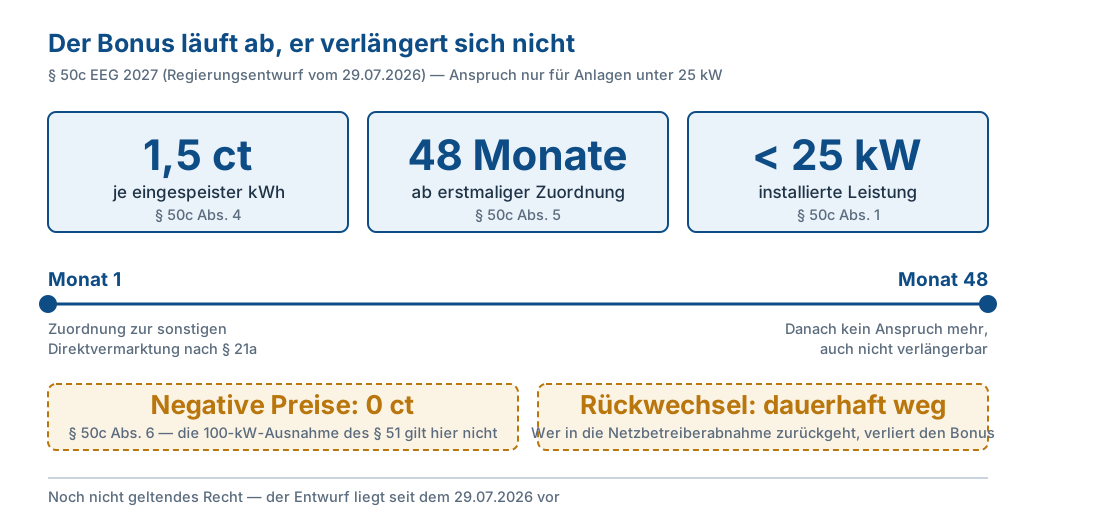
Damit die sonstige Direktvermarktung für kleine Anlagen überhaupt attraktiv wird, führt der Entwurf einen neuen Unterabschnitt „Zahlungen für den Hochlauf der Direktvermarktung“ ein. § 50c EEG 2027 gibt Betreibern von Anlagen „mit einer installierten Leistung von weniger als 25 Kilowatt“ einen Anspruch auf einen Bonus. Die Konstruktion im Detail:
- Höhe: 1,5 Cent pro eingespeiste Kilowattstunde (Absatz 4).
- Voraussetzung: Der eingespeiste Strom muss nach § 21a auf sonstige Weise direkt vermarktet werden – nur für diese Kalendermonate entsteht der Anspruch (Absatz 2).
- Dauer: längstens bis zum Ende des 48. Kalendermonats nach der erstmaligen Zuordnung zu einer Direktvermarktung (Absatz 5). Wer zurück in die Netzbetreiberabnahme wechselt, verliert den Bonus dauerhaft.
- Kein Schutz bei negativen Preisen: Absatz 6 erklärt § 51 Absatz 1 und Absatz 2 Satz 1 Nummer 2 für entsprechend anwendbar – die 100-Kilowatt-Ausnahme aus Nummer 1 ist nicht dabei. In negativen Viertelstunden fällt der Bonus also auf null, unabhängig vom Messsystem. Was dahinter steckt, erklärt unser Artikel zu negativen Strompreisen.
- Anmeldung: Nach § 21c Absatz 2 Nummer 4 muss der Betreiber bei der erstmaligen Zuordnung einer Anlage unter 25 Kilowatt zur sonstigen Direktvermarktung angeben, ob er den Bonus geltend macht.
Die Bundesregierung schätzt im Erfüllungsaufwand des Entwurfs, dass „ca. 115.000 Fälle“ den Bonus in Anspruch nehmen werden. Das ist die Größenordnung, in der der Gesetzgeber selbst mit direktvermarktenden Kleinanlagen rechnet.
Woher die 5,2 Cent kommen – und was sie gegen heute wert sind
Die Zahl 5,2 Cent steht nirgends im Gesetzentwurf. Sie ergibt sich aus zwei Vorschriften, die 200 Seiten auseinanderliegen. § 48 Absatz 1 EEG 2027 setzt den anzulegenden Wert für alle nicht ausschreibungspflichtigen Solaranlagen einheitlich auf 6,2 Cent pro Kilowattstunde – der Entwurf ersetzt dort die bisherige Angabe „7 Cent“. § 53 Absatz 1 EEG 2027 bestimmt für die befristete Übergangszahlung, dass „von den anzulegenden Werten 1 Cent pro Kilowattstunde abzuziehen“ ist. 6,2 minus 1 ergibt 5,2 Cent.
Der entscheidende Satz steht in der Begründung zu § 48: Die höheren gesetzlichen Werte für Dachanlagen nach § 48 Absätze 2, 2a und 3 EEG 2023 „werden demnach abgeschafft“. Damit fällt nicht nur die Staffelung nach Anlagengröße weg, sondern auch der Volleinspeisungszuschlag. Was das konkret bedeutet, zeigt der Vergleich mit den Fördersätzen, die die Bundesnetzagentur für Inbetriebnahmen zwischen dem 1. August 2026 und dem 31. Januar 2027 veröffentlicht hat:
| Dachanlage bis 10 kW | heute (IBN 08/2026–01/2027) | Übergangszahlung nach dem Entwurf | Differenz |
|---|---|---|---|
| Überschusseinspeisung | 7,70 ct/kWh | 5,2 ct/kWh | −32 % |
| Volleinspeisung | 12,22 ct/kWh | 5,2 ct/kWh | −57 % |
Heutige Werte: Bundesnetzagentur, EEG-Fördersätze (Gebäude oder Lärmschutzwände, § 48 Abs. 2, 2a EEG 2023), Abruf 5. September 2026. Künftige Werte: Bundesrats-Drucksache 470/26, § 48 Absatz 1 und § 53 Absatz 1 EEG 2027. Prozentangaben eigene Rechnung.
Die zweite Zahl ist die unangenehmere. Wer heute eine Dachanlage als Volleinspeiser plant – typisch bei Zweitanlagen auf Nebengebäuden oder wenn im Haus wenig Strom verbraucht wird –, verliert im Übergangsmodell mehr als die Hälfte des Einspeiseerlöses. Die Begründung nennt dafür einen Grund, der nichts mit Sparen zu tun hat: Die Förderung vollständiger Einspeisung sei „vor dem Hintergrund der Stromspitzenproblematik … nicht mehr zeitgemäß“. Wer bisher mit dem Volleinspeisungszuschlag gerechnet hat, rechnet ab 2027 mit einem anderen Geschäftsmodell.
Dazu kommt die Degression: Nach § 49 EEG 2027 sinken die anzulegenden Werte ab dem 1. August 2027 alle sechs Monate um 1 Prozent. Wer 2029 in Betrieb geht, startet also nicht mehr bei 5,2 Cent, sondern rund zwei Stufen darunter.
Ein Nebenertrag der sonstigen Direktvermarktung geht in der Debatte unter: Für Strom, der nach § 21a direkt vermarktet wird, stellt das Umweltbundesamt auf Antrag Herkunftsnachweise aus – anders als bei gefördertem EEG-Strom. Der Entwurf nimmt davon aber die Pauschaloption des § 50c Absatz 6 aus: Wer den Bonus pauschal abrechnet, bekommt keine Nachweise.
Was Direktvermarktung technisch verlangt
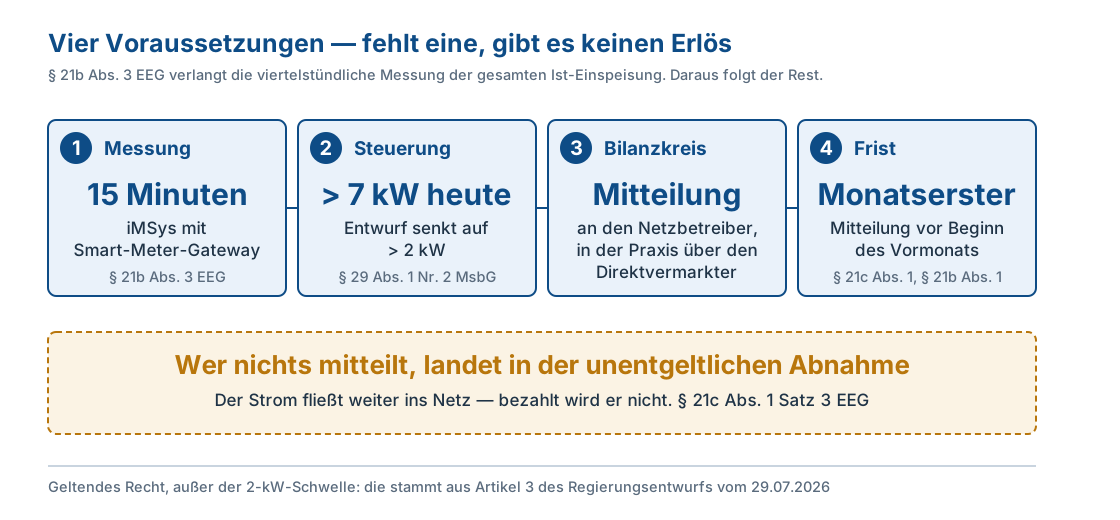
§ 21b Absatz 3 EEG ist die zentrale Hürde: Die Zuordnung zu einer Direktvermarktung ist „nur dann zulässig, wenn die gesamte Ist-Einspeisung der Anlage in viertelstündlicher Auflösung gemessen und bilanziert wird“. Daraus folgt eine Kette technischer Voraussetzungen:
- Intelligentes Messsystem mit Smart-Meter-Gateway – ohne viertelstundengenaue Messwerte ist keine Direktvermarktung möglich.
- Steuerungseinrichtung am Netzanschlusspunkt nach § 29 Absatz 1 Nummer 2 des Messstellenbetriebsgesetzes – heute Pflicht bei Anlagen „mit einer installierten Leistung von mehr als 7 Kilowatt“. Der Entwurf senkt diese Schwelle in Artikel 3 Nummer 1 auf „mehr als 2 Kilowatt“ und zieht in Artikel 3 Nummer 2 die Preisobergrenze des § 30 Absatz 1 Nummer 4 MsbG von 7 auf 2 Kilowatt nach.
- Bilanzkreiszuordnung: Nach § 21c Absatz 2 muss der Betreiber dem Netzbetreiber den Bilanzkreis mitteilen, dem der direkt vermarktete Strom zugeordnet wird. Das übernimmt in der Praxis der Direktvermarkter.
- Fristen beim Wechsel: Nach § 21c Absatz 1 ist die Zuordnung „vor Beginn des jeweils vorangehenden Kalendermonats“ mitzuteilen. Ein Wechsel ist nur zum Monatsersten möglich (§ 21b Absatz 1). Wer nichts mitteilt, landet automatisch in der unentgeltlichen Abnahme, also bei null Erlös. Die Schwelle dafür ändert sich: Heute gilt das nach § 21c Absatz 1 Satz 3 EEG für Anlagen „mit einer installierten Leistung von weniger als 200 Kilowatt“, der Entwurf senkt sie auf „weniger als 100 Kilowatt“.
Ein Detail, das Kosten spart: Die „notwendige Datenkommunikation über das Smart-Meter-Gateway“ für die Direktvermarktung von EEG-Anlagen gehört nach § 34 Absatz 1 Nummer 8 Buchstabe a MsbG zu den Standardleistungen des Messstellenbetriebs. Sie ist damit von den Preisobergrenzen des § 30 MsbG gedeckt und darf nicht gesondert abgerechnet werden.
Was es kostet – und was noch niemand belegen kann
Belastbare Marktpreise für Direktvermarktungsverträge im Kleinanlagensegment existieren noch nicht. Der Entwurf sagt das selbst mit ungewöhnlicher Offenheit. In der Begründung zur neuen Härtefall-Kompetenz der Bundesnetzagentur heißt es:
Durch die Abschaffung der festen Einspeisevergütung und schrittweisen Ausweitung der Direktvermarktungspflicht auch auf kleine EE-Anlagen kann es für Betreiber dieser Anlagen zu erheblichen Problemen kommen bis die Messstellenbetreiber den Rollout der benötigten SMGWs mit Steuerungstechnik für alle betroffenen Anlagen vollzogen haben und Direktvermarkter massengeschäftstaugliche Prozesse für alle betroffenen Anlagen anbieten.
Quelle: Gesetzentwurf der Bundesregierung, Bundesministerium für Wirtschaft und Energie, Stand 29. Juli 2026, Seite 178 (Darstellung des Erfüllungsaufwands, Nummer 18 zu § 85 Absatz 2 Nummer 2a EEG 2027).
Was der Entwurf dagegen sehr genau beziffert, sind die Messkosten – und die Rechnung ist aufschlussreich. Die Belastung der Bürgerinnen und Bürger durch das gesamte Gesetz veranschlagt er auf 4,25 Millionen Euro pro Jahr. Dieser Betrag stammt vollständig aus dem Messwesen, nicht aus der Vermarktung.
Hintergrund ist die Absenkung der Smart-Meter-Schwelle in § 29 Absatz 1 Nummer 2 MsbG: Betroffen ist künftig das Segment über 2 bis 7 Kilowatt, in dem der Entwurf einen Bestand von 1.574.452 Anlagen bei einem durchschnittlichen Jahreszubau von 56.227 Anlagen seit 2004 ansetzt.
Die Kalkulation dahinter: 20 Euro Mehrkosten je Einbaufall und Jahr für den Anschlussnutzer (50 statt bisher 30 Euro für Einbau und Betrieb des intelligenten Messsystems) bei 94.468 Fällen, plus 50 Euro pro Jahr für die Steuerungstechnik beim Anschlussnehmer bei 47.234 Fällen.
Bemerkenswert ist die zweite Fallzahl: Sie ist die Hälfte der ersten, weil der Entwurf annimmt, dass 50 Prozent der Anlagen als „Nulleinspeiseanlagen“ nach § 29 Absatz 5 Satz 1 MsbG gar keine Steuerungstechnik brauchen. Wer also gar nicht einspeist, spart diesen Posten – was die Rechnung für Speicherbesitzer verschiebt.
Quelle: Bundesrats-Drucksache 470/26, Seiten 105 bis 107 (Erfüllungsaufwand für Bürgerinnen und Bürger im Einzelnen), Abruf 5. September 2026.
Damit stehen sich zwei sehr unterschiedlich belegte Größen gegenüber: Die Messkosten sind auf den Euro genau gesetzlich gedeckelt, die Vergütung des Direktvermarkters ist es nicht. Was sich heute belegen lässt, sind drei Größen:
| Kostenblock | Betrag | Rechtsgrundlage |
|---|---|---|
| Bonus als gesetzlicher Zuschuss zum Markteintritt | +1,5 ct/kWh, max. 48 Monate | § 50c EEG 2027 (Entwurf) |
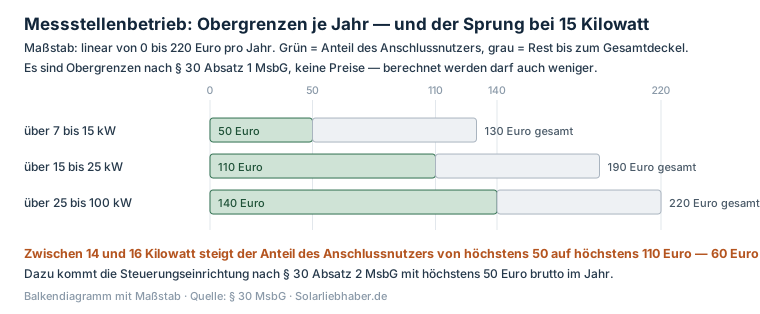
| Messstellenbetrieb iMSys, Anlage über 7 bis 15 kW | höchstens 50 € brutto/Jahr für den Anschlussnutzer (Gesamtdeckel 130 €) | § 30 Abs. 1 Nr. 4 MsbG (geltendes Recht) |
| Steuerungseinrichtung am Netzanschlusspunkt | höchstens 50 € brutto/Jahr für den Anschlussnehmer | § 30 Abs. 2 MsbG (geltendes Recht) |
| Vergütung des Direktvermarkters | vertraglich, kein belegter Marktwert für Kleinanlagen | – |
Wer eine Wirtschaftlichkeitsrechnung aufstellt, sollte die Vermarktungskosten deshalb als Bandbreite behandeln und die Rechnung an der Eigenverbrauchsquote aufhängen, nicht an einem angenommenen Vermarktungsentgelt. Die Systematik dazu steht in unserem Ratgeber zur PV-Wirtschaftlichkeit.

Angebote unverbindlich vergleichen
Schätzpreis im ~20-Min-Anruf · 3 verbindliche Angebote per Mail
- Kostenloses PV-Quiz (2 Min.)
- Bis zu 3 Festpreisangebote lokaler Fachbetriebe
- Kostenlos & unverbindlich
100 % kostenlos & unverbindlich · Nur geprüfte Partnerbetriebe
Welche Alternativen der Entwurf offenlässt
- Befristete Übergangszahlung – 5,2 ct/kWh für maximal 36 Monate, nur innerhalb der Leistungsschwellen der Tabelle oben. Kein eigener Vertrag, kein Bilanzkreis, geringster Aufwand.
- Sonstige Direktvermarktung mit § 50c-Bonus – Marktwert plus 1,5 ct/kWh für bis zu 48 Monate. Erfordert Vermarktungsvertrag, iMSys und Bilanzkreis.
- Unentgeltliche Abnahme – der Netzbetreiber nimmt den Strom, zahlt aber nichts (§ 21 Absatz 1 Satz 1 Nummer 2 EEG 2027, „dabei verringert sich in diesem Fall der Anspruch auf null“). Zugänglich nur für Anlagen unter 100 Kilowatt. Das ist auch die Standardzuordnung, wenn nichts mitgeteilt wird.
- Mieterstromzuschlag – bleibt nach der Begründung auch für Neuanlagen unter 25 Kilowatt erhalten (§ 21 Absatz 3 EEG 2027). Relevant für Mehrfamilienhäuser.
- Anlage auf Eigenverbrauch auslegen – die Alternative, die keine Vermarktung braucht. Jede selbst genutzte Kilowattstunde ersetzt Netzstrom zum Haushaltstarif und liegt außerhalb der ganzen Regelungskette. Wie sich das steigern lässt, zeigt unser Ratgeber zum Eigenverbrauch und die Rechnung zur Speichergröße.
Die fünfte Option gewinnt zusätzlich an Gewicht, weil der Entwurf in § 9 Absatz 2b für neue Dach-Solaranlagen unter 100 Kilowatt eine dauerhafte Begrenzung der Wirkleistungseinspeisung „auf maximal 50 Prozent der installierten Leistung“ vorsieht – „dauerhaft und unabhängig vom Einbau eines intelligentem Messsystems und der Veräußerungsform“. Wer die andere Hälfte nicht selbst nutzt oder speichert, verliert sie. Die Begründung nennt Speicher ausdrücklich als Antwort darauf.
Was du heute schon selbst prüfen kannst
Bis der Bundestag entschieden hat, lässt sich nichts abschließen. Drei Dinge kannst du trotzdem jetzt nachsehen – sie entscheiden später darüber, wie teuer der Wechsel für dich wird.
Schau auf die Inbetriebnahmebestätigung deines Netzbetreibers oder in deinen Eintrag im Marktstammdatenregister. Nicht das Bestelldatum, nicht der Montagetag – maßgeblich ist der Tag der Inbetriebnahme. Er entscheidet über die Stufe in der Tabelle oben.
Prüfe auf dem Typenschild oder im Datenblatt, ob dein Gerät eine Steuerungsschnittstelle mitbringt und ob ein intelligentes Messsystem am Zählerplatz sitzt. Beides ist Voraussetzung für die Direktvermarktung. Fehlt es, ist das kein Beinbruch, aber ein Kostenposten: Der Entwurf senkt die Pflichtschwelle für intelligente Messsysteme auf mehr als 2 Kilowatt und rechnet mit 20 Euro Mehrkosten je Jahr für das Messsystem sowie 50 Euro je Jahr für die Steuerungstechnik.
Vergleiche den Wert im Marktstammdatenregister mit dem in deinem Angebot. Bei 24,8 gegenüber 25,2 Kilowatt liegen zwei völlig verschiedene Förderwege – und die Grenze verläuft exakt bei 25 Kilowatt.
Was noch offen ist
Zwei Vorbehalte gehören in jede Planung. Erstens der beihilferechtliche: Nach § 104 Absatz 1 EEG 2027 dürfen die Bestimmungen des gesamten Teils 3 – dort stehen Marktprämie, befristete Übergangszahlung und der Bonus nach § 50c – „erst nach der beihilferechtlichen Genehmigung durch die Europäische Kommission und nur nach Maßgabe dieser Genehmigung angewandt werden“.
Dahinter steht das Durchführungsverbot des Artikels 108 Absatz 3 AEUV: Der Mitgliedstaat „darf die beabsichtigte Maßnahme nicht durchführen, bevor die Kommission einen abschließenden Beschluss erlassen hat“. Wie lange das dauern kann, zeigt der Aufschlag von 1,5 ct/kWh aus dem Solarpaket I vom 16. Mai 2024 – die Bundesnetzagentur weist bis heute darauf hin, dass die Genehmigung dafür „noch nicht erteilt“ ist.
Zweitens die Härtefall-Klausel: § 85 Absatz 2 Nummer 2a EEG 2027 gibt der Bundesnetzagentur die Kompetenz, die Übergangsphase zu verlängern, „falls die marktlichen und technischen Rahmenbedingungen für den Eintritt dieser Anlagen noch nicht hinreichend gegeben sind“. Diese Verlängerung ist im Entwurf doppelt begrenzt: auf Anlagen mit einer installierten Leistung von weniger als 25 Kilowatt und auf einen Zeitraum „bis maximal zum 31. Dezember 2032“.
Eine Hoffnung räumt der Entwurf allerdings ausdrücklich aus. In der Begründung steht: „Es wird jedoch keinen Vertrauensschutz für neue Anlagen geben, dauerhaft ohne Direktvermarktung betrieben werden zu können, wenn Strom in das Netz eingespeist wird.“ Die Richtung ist damit gesetzt, auch wenn sich Termine verschieben können.
✅ Ihre Checkliste für: Was noch offen ist
Angebote vor dem Stichtag vergleichen
Schätzpreis im ~20-Min-Anruf · 3 verbindliche Angebote per Mail
- Kostenloses PV-Quiz (2 Min.)
- Bis zu 3 Festpreisangebote lokaler Fachbetriebe
- Kostenlos & unverbindlich
100 % kostenlos & unverbindlich · Nur geprüfte Partnerbetriebe
Häufige Fragen
Gilt die Direktvermarktungspflicht auch für meine bestehende PV-Anlage? +
Ab welcher Anlagengröße soll die Direktvermarktung Pflicht werden? +
Wie lange läuft die befristete Übergangszahlung und wie hoch ist sie? +
Bekomme ich für eine 10-kW-Dachanlage künftig noch eine Marktprämie? +
Was ist der Direktvermarktungsbonus nach § 50c und wer bekommt ihn? +
Gezahlt wird der Bonus längstens bis zum Ende des 48. Kalendermonats nach der erstmaligen Zuordnung zu einer Direktvermarktung. Bei negativen Spotmarktpreisen entfällt er, denn § 50c Absatz 6 verweist auf § 51 Absatz 1 und auf Absatz 2 Satz 1 Nummer 2, nicht auf die 100-Kilowatt-Ausnahme in Nummer 1. Die Bundesregierung rechnet mit rund 115.000 Fällen.
Welche technischen Voraussetzungen hat die Direktvermarktung? +
Was kostet die Direktvermarktung eine kleine Dachanlage? +
Belegt sind bislang nur zwei Größen: der Bonus von 1,5 Cent pro Kilowattstunde als gesetzlich vorgesehener Zuschuss zum Markteintritt und die Preisobergrenzen des Messstellenbetriebsgesetzes für das intelligente Messsystem, bei Anlagen über 7 bis 15 Kilowatt höchstens 50 Euro brutto pro Jahr für den Anschlussnutzer plus 50 Euro für die Steuerungseinrichtung.
Ist die Direktvermarktungspflicht für Kleinanlagen schon beschlossen? +
Quellen
Belege: Gesetzentwurf der Bundesregierung vom 29. Juli 2026 (Bundesministerium für Wirtschaft und Energie) – dort §§ 9, 20, 21, 21b, 21c, 25, 48, 49, 50c, 51, 53, 85 und 100 EEG 2027 sowie Artikel 3 zur Änderung des Messstellenbetriebsgesetzes und der Erfüllungsaufwand · § 21a, § 21b und § 21c EEG, § 29, § 30 und § 34 MsbG, § 5 und § 45 MsbG (abgerufen 3. September 2026), § 48 und § 49 EEG (gesetze-im-internet.de, abgerufen 8. August 2026); der Gesetzentwurf wurde am 8. August 2026 unter der angegebenen Adresse abgerufen.
Weitere Ratgeber
Photovoltaik auf dem Kirchendach: Denkmalschutz, Genehmigung und Steuer für Kirchengemeinden
11
Arztpraxis mit PV-Anlage: Abfärbung, Bagatellgrenze und Umsatzsteuer für Gemeinschaftspraxen
11
Eishalle mit PV-Anlage: Saisonkalender, Sommerstrom, Dachpacht und Umsatzsteuer
10