Stromsteuer bei Photovoltaik: Wann der Zoll zuständig ist – und wann nicht
Neben Umsatz- und Einkommensteuer gibt es eine dritte Steuer auf Strom – zuständig ist das Hauptzollamt. Eigener Solarstrom ist nach § 9 Absatz 1 Nummer 3 StromStG befreit, doch die antragslose allgemeine Erlaubnis endet schon bei 1 Megawatt, und bei der Lieferung an Mieter oder Nachbarn entscheidet die Länge der Leistungskette.
Inhaltsverzeichnis · 14 Abschnitte
- 1.Die dritte Steuer, an die beim Solarstrom kaum jemand denkt
- 2.Warum dein eigener Solarstrom steuerfrei ist – und wo das im Gesetz steht
- 3.4,5 Kilometer: was „räumlicher Zusammenhang" genau bedeutet
- 4.Musst du dich beim Hauptzollamt melden? Die Grenze liegt bei 1 Megawatt, nicht bei 2
- 5.Was die Steuerfreiheit in Euro wert ist
- 6.5,1 Prozent: der Anteil der Stromsteuer am Strompreis
- 7.Wann du zum Versorger wirst – und warum das Marktstammdatenregister mitentscheidet
- 8.Mieterstrom und die Lieferung an den Nachbarn: eine Person zu viel kippt die Befreiung
- 9.Wenn du doch anmelden musst: Fristen und Beträge
- 10.Der Speicher: Warum die Registrierung über die Steuerfreiheit mitentscheidet
- 11.Das E-Auto ist kein Stromspeicher im Sinne dieses Gesetzes
- 12.Was passiert, wenn die Einordnung falsch war
- 13.Der Vorbehalt, der im Gesetz steht und in keiner Werbung
- 14.Häufige Fragen
Die dritte Steuer, an die beim Solarstrom kaum jemand denkt
Bei Photovoltaik werden zwei Steuern besprochen: die Umsatzsteuer mit ihrem Nullsteuersatz und die Einkommensteuer mit der Befreiung für kleine Anlagen. Beide hält der Ratgeber Steuern bei Photovoltaik. Es gibt eine dritte, und für sie ist nicht das Finanzamt zuständig, sondern das Hauptzollamt: die Stromsteuer.
Ihr Satz steht in § 3 StromStG und ist eine einzige Zeile lang: Die Steuer beträgt 20,50 Euro für eine Megawattstunde. Das sind 2,05 Cent je Kilowattstunde – eine eigene Umrechnung, das Gesetz nennt nur den Megawattstunden-Wert. Sie steckt in jeder Kilowattstunde, die du aus dem Netz beziehst, und du findest sie als eigene Position auf der Rechnung deines Stromversorgers.
Nach § 1 Absatz 1 StromStG ist sie eine Verbrauchsteuer im Sinne der Abgabenordnung. Der Zoll datiert ihre Einführung auf den 1. April 1999, im Rahmen des Gesetzes zum Einstieg in die ökologische Steuerreform (zoll.de, Abruf am 05.09.2026). Verwaltet wird sie bis heute von den Hauptzollämtern, nicht von den Finanzämtern.
Warum dein eigener Solarstrom steuerfrei ist – und wo das im Gesetz steht
Die Befreiung steht in § 9 Absatz 1 Nummer 3 StromStG. Befreit ist Strom, der in Anlagen mit einer elektrischen Nennleistung von bis zu 2 Megawatt ausschließlich aus Sonnenenergie – daneben Windkraft, Erdwärme, Wasserkraft – erzeugt wird und der entweder
- vom Betreiber als Eigenerzeuger im räumlichen Zusammenhang zur Anlage zum Selbstverbrauch entnommen wird (Buchstabe a), oder
- von demjenigen, der die Anlage betreibt oder betreiben lässt, an Letztverbraucher geleistet wird, die den Strom im räumlichen Zusammenhang zur Anlage entnehmen (Buchstabe b).
Die 2-Megawatt-Grenze ist für ein Einfamilienhaus keine Grenze, sondern ein Horizont: Eine typische Hausanlage mit 10 Kilowatt liegt bei 0,5 Prozent davon. Wichtig ist der zweite Halbsatz. Die Befreiung hängt nicht daran, dass du privat bist oder wenig Strom erzeugst, sondern daran, wo der Strom entnommen wird. § 5 Absatz 1a StromStG zieht daraus die Konsequenz: Die Steuer entsteht gar nicht erst, wenn der Strom befreit ist.
| Was mit der Kilowattstunde passiert | Stromsteuer? | Norm |
|---|---|---|
| Solarstrom vom eigenen Dach, im eigenen Haus verbraucht | nein | § 9 Abs. 1 Nr. 3 Buchst. a StromStG |
| Solarstrom an den Mieter im selben Haus geliefert | nein | § 9 Abs. 1 Nr. 3 Buchst. b StromStG |
| Solarstrom ins Netz eingespeist und vergütet | keine Entnahme durch dich – die Steuer entsteht beim späteren Letztverbraucher | § 5 Abs. 1 StromStG |
| Netzstrom, den du abends zukaufst | ja, 2,05 ct/kWh | §§ 3, 5 Abs. 1 StromStG |
| Solarstrom aus einer Anlage über 2 MW, selbst verbraucht | nur unter engeren Bedingungen befreit | § 9 Abs. 1 Nr. 1 und Abs. 1a StromStG |
4,5 Kilometer: was „räumlicher Zusammenhang" genau bedeutet
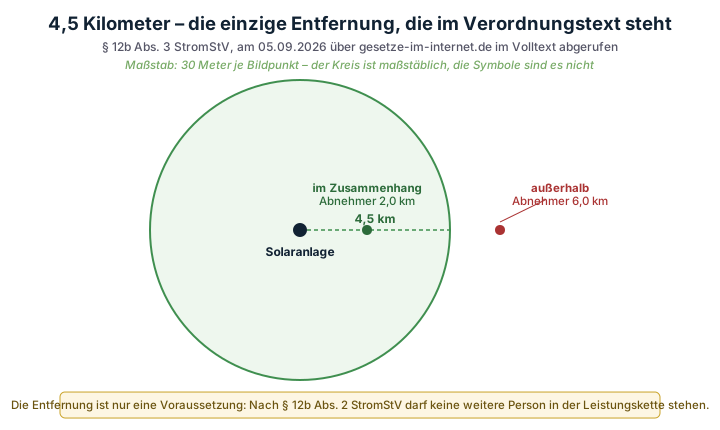
Der Begriff klingt unbestimmt, ist es aber nicht. § 12b Absatz 3 der Stromsteuer-Durchführungsverordnung setzt eine Zahl: Der räumliche Zusammenhang umfasst Entnahmen in einem Radius von bis zu 4,5 Kilometern um die jeweilige Stromerzeugungseinheit.
Das ist eine der wenigen Stellen im Energierecht, an der eine Entfernung wörtlich im Verordnungstext steht. Für ein Hausdach spielt sie keine Rolle. Sie wird interessant, sobald du Strom an jemanden abgibst, der nicht im selben Gebäude sitzt: an den Betrieb zwei Straßen weiter, an die Nachbarin über die Grundstücksgrenze, an eine zweite eigene Immobilie am Ortsrand. Innerhalb von 4,5 Kilometern bleibt die Befreiung erreichbar, außerhalb nicht.
Musst du dich beim Hauptzollamt melden? Die Grenze liegt bei 1 Megawatt, nicht bei 2
Hier liegt der Punkt, an dem die meisten Darstellungen ungenau werden. § 9 Absatz 4 StromStG sagt zunächst: Wer nach Absatz 1 Nummer 1 bis 3 Buchstabe a befreiten Strom entnehmen will, bedarf der Erlaubnis. Wörtlich gelesen bräuchte damit jeder Hausbesitzer eine Erlaubnis für seinen eigenen Solarstrom.
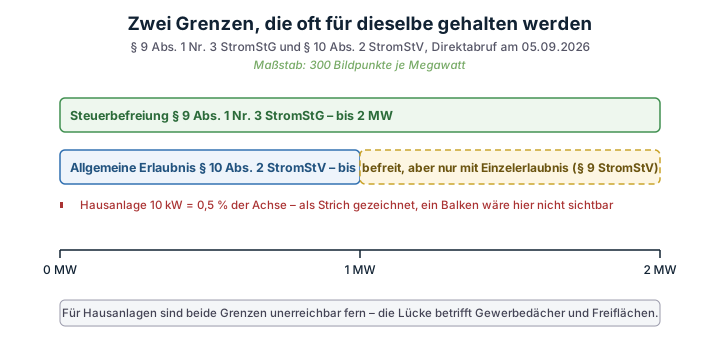
Genau das verhindert § 10 Absatz 2 StromStV. Unter Verzicht auf eine förmliche Einzelerlaubnis ist die Entnahme oder die Leistung von Strom für die Zwecke des § 9 Absatz 1 Nummer 3 StromStG allgemein erlaubt, wenn der Strom in Anlagen mit einer elektrischen Nennleistung von bis zu 1 Megawatt aus Sonnenenergie erzeugt wird. Kein Antrag, kein Bescheid, kein Aktenzeichen.
Der entscheidende Vergleich: Die Steuerbefreiung reicht bis 2 Megawatt, die allgemeine Erlaubnis nur bis 1 Megawatt. Zwischen beiden Werten liegt ein Bereich, in dem der Strom zwar steuerfrei ist, die Steuerfreiheit aber eine förmliche Einzelerlaubnis des zuständigen Hauptzollamts voraussetzt, die dieses nach § 9 StromStV schriftlich oder elektronisch erteilt. Wer eine große Freiflächen- oder Hallenanlage plant, sollte an dieser Stelle nachrechnen statt sich auf „bis 2 Megawatt ist alles frei" zu verlassen.
Für den Eigenverbrauch gibt es eine zweite Entlastung im Gesetz selbst: § 4 Absatz 1 Satz 2 StromStG stellt klar, dass es einer Erlaubnis als Eigenerzeuger nicht bedarf, soweit der entnommene Strom nach § 9 Absatz 1 Nummer 3 Buchstabe a befreit ist. Zwei Normen, dieselbe Richtung.
Ihr persönlicher Solar-Berater –
kostenlos & unverbindlich
Kurzer Rückruf bei Bedarf · Angebote innerhalb von 72 Stunden
- Kostenloses PV-Quiz (2 Min.)
- Bis zu 3 Festpreisangebote lokaler Fachbetriebe
- Kostenlos & unverbindlich
100 % kostenlos & unverbindlich · Nur geprüfte Partnerbetriebe
Was die Steuerfreiheit in Euro wert ist
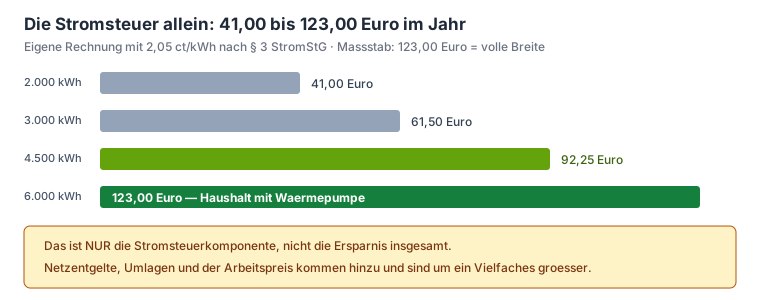
Die Stromsteuer ist keine große Position, aber sie ist eine sichere. Jede Kilowattstunde, die du selbst erzeugst und selbst verbrauchst, ersetzt eine Kilowattstunde aus dem Netz – und die trägt 2,05 Cent Stromsteuer. Die folgende Tabelle ist eine eigene Rechnung aus dem Steuersatz des § 3 StromStG, keine Angabe einer Behörde:
| Eigenverbrauch im Jahr | Ersparnis allein bei der Stromsteuer | Über 20 Jahre |
|---|---|---|
| 2.000 kWh | 41,00 Euro | 820 Euro |
| 3.000 kWh | 61,50 Euro | 1.230 Euro |
| 4.500 kWh | 92,25 Euro | 1.845 Euro |
| 6.000 kWh (mit Wärmepumpe) | 123,00 Euro | 2.460 Euro |
Das ist bewusst nur die Stromsteuerkomponente und nicht die Ersparnis insgesamt – Netzentgelte, Umlagen und der Arbeitspreis des Versorgers kommen hinzu und sind um ein Vielfaches größer. Wer wissen will, wie sich der Eigenverbrauch selbst erhöhen lässt, findet das im Ratgeber Eigenverbrauch optimieren. Prüfe für die eigene Zahl den Stromsteuerbetrag auf deiner letzten Jahresabrechnung: Er ist dort als eigene Zeile auszuweisen und lässt sich gegen deinen Netzbezug gegenrechnen.
5,1 Prozent: der Anteil der Stromsteuer am Strompreis
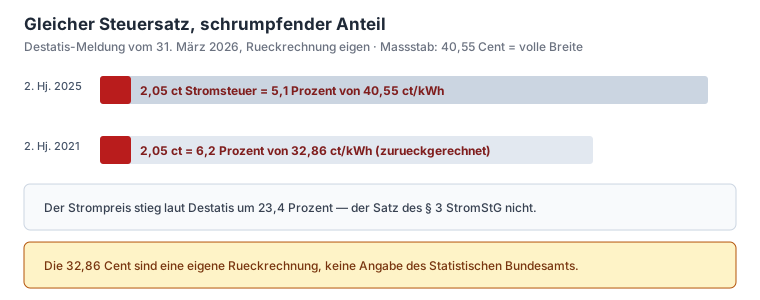
Wie klein die Position wirklich ist, zeigt sich erst im Verhältnis zum Gesamtpreis. Private Haushalte in Deutschland zahlten im zweiten Halbjahr 2025 im Durchschnitt 40,55 Cent je Kilowattstunde – so das Statistische Bundesamt in seiner Meldung vom 31. März 2026. Die 2,05 Cent Stromsteuer sind davon 5,1 Prozent.
Damit ist die Steuerbefreiung nach § 9 Absatz 1 Nummer 3 StromStG der kleinste Baustein dessen, was eine selbst verbrauchte Kilowattstunde wert ist – aber der einzige, der nicht vom Tarif abhängt. Netzentgelt, Arbeitspreis und Umlagen verhandelt der Versorger, den Steuersatz nicht.
Ein Vorbehalt zu dieser Prozentzahl gehört dazu: Der Destatis-Wert ist mengengewichtet über sämtliche Tarife eines Versorgers gebildet – Wärmepumpen- und E-Mobilitätstarife, Nachttarife sowie Alt- und Neuverträge zählen mit. Er ist deshalb nicht der Preis eines Haushaltsstandardtarifs. Wer den Anteil für sich selbst wissen will, teilt 2,05 Cent durch den Arbeitspreis der eigenen Jahresabrechnung.
Interessanter als der Anteil selbst ist seine Richtung. Derselben Destatis-Meldung zufolge lag der Strompreis für Haushalte um 23,4 Prozent über dem Wert des zweiten Halbjahrs 2021. Der Steuersatz des § 3 StromStG dagegen steht nominal unverändert bei 20,50 Euro je Megawattstunde.
Rechne die Ausgangslage zurück – 40,55 Cent geteilt durch 1,234 ergibt rund 32,86 Cent –, dann waren dieselben 2,05 Cent Ende 2021 noch 6,2 Prozent des Strompreises. Der Anteil der Stromsteuer ist in vier Jahren um gut einen Prozentpunkt gefallen, ohne dass der Gesetzgeber etwas geändert hätte. Diese Rückrechnung ist unsere eigene, keine Angabe des Statistischen Bundesamts.
Wann du zum Versorger wirst – und warum das Marktstammdatenregister mitentscheidet
Versorger ist nach § 2 Nummer 1 StromStG schlicht, „wer Strom leistet". Das ist eine weite Definition, und sie trifft im Wortlaut auch den Hausbesitzer, der seiner Mieterin Solarstrom abgibt. Steuerschuldner ist nach § 5 Absatz 2 StromStG der Versorger – die Rolle ist also nicht bloß ein Etikett.
Entschärft wird das in § 1a StromStV. Absatz 5a nimmt denjenigen aus dem Versorgerbegriff heraus, der Strom ausschließlich am Ort der Erzeugung ohne Nutzung des Netzes der allgemeinen Versorgung an Letztverbraucher leistet – aber nur, wenn mehrere Bedingungen zusammenkommen. Eine davon wird in der Praxis häufig unterschätzt: Die Stromerzeugungseinheiten müssen nach Maßgabe der Marktstammdatenregisterverordnung im Marktstammdatenregister registriert sein.
Die Registrierung ist damit nicht nur eine energierechtliche Formalie, sondern eine Voraussetzung dafür, im Stromsteuerrecht auf der bequemen Seite zu stehen. Wie sie abläuft und welche Fristen gelten, steht im Ratgeber Marktstammdatenregister anmelden.
Auch das Stromsteuerrecht kennt eine Anlagenzusammenfassung: Nach § 12b Absatz 1 StromStV gelten Stromerzeugungseinheiten desselben Betreibers an einem Standort mit gleichartigem Energieträger als eine Anlage. Was das für eine Erweiterung bedeutet, steht im Ratgeber PV-Anlage erweitern.
Reiner Eigenverbrauch im selben Gebäude ist der einfachste Fall – kein Versorgerstatus, keine Erlaubnis, keine Anmeldung.
Schritt 2: Schau auf die Nennleistung im Angebot
Unter 1 Megawatt gilt die allgemeine Erlaubnis nach § 10 Absatz 2 StromStV. Für Hausanlagen ist das nie eng.
Schritt 3: Kontrolliere die Registrierung im Marktstammdatenregister
Sind Anlage und Speicher dort eingetragen, und stimmen die Angaben mit dem Zählerschrank überein?
Schritt 4: Sieh dir die Leistungskette an
Steht zwischen dir und dem Verbraucher noch ein Dritter – ein Dienstleister, eine Verwaltungsgesellschaft, ein Vermarkter? Dann gilt der nächste Abschnitt.
Mieterstrom und die Lieferung an den Nachbarn: eine Person zu viel kippt die Befreiung
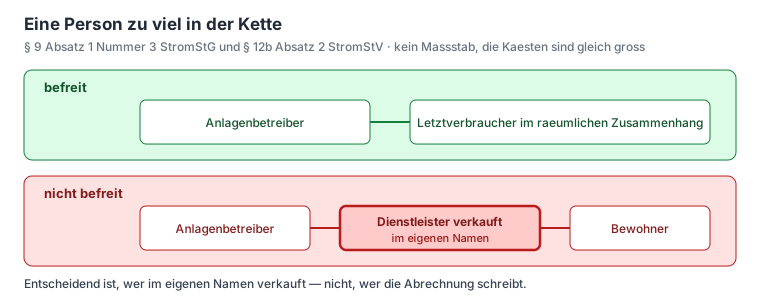
Die Befreiung nach § 9 Absatz 1 Nummer 3 Buchstabe b klingt großzügig: Der Anlagenbetreiber darf steuerfrei an Letztverbraucher in der Nähe liefern. § 12b Absatz 2 StromStV zieht die Grenze enger, als die meisten Modelle es vertragen: Eine Leistung im Sinne dieser Vorschrift liegt nur dann vor, wenn an den Leistungsbeziehungen über den erzeugten Strom keine weiteren als die dort genannten Personen beteiligt sind.
Übersetzt heißt das: Sobald ein Vollversorgungsdienstleister zwischengeschaltet wird, der den Strom kauft und im eigenen Namen an die Mieter weiterverkauft, ist die Kette länger als das Gesetz erlaubt. Genau so sind viele Mieterstromangebote gebaut. Der Nachteil trifft nicht den Dienstleister, sondern die steuerliche Einordnung des Modells. Wer selbst liefert, sollte deshalb vor der Vertragsunterschrift prüfen, wer in der Kette formal welche Rolle einnimmt – das ist ein typischer Fehler in fertig konfektionierten Paketen. Die energierechtliche Seite hält der Ratgeber Mieterstrom: Pflichten für Vermieter.
Wenn du doch anmelden musst: Fristen und Beträge
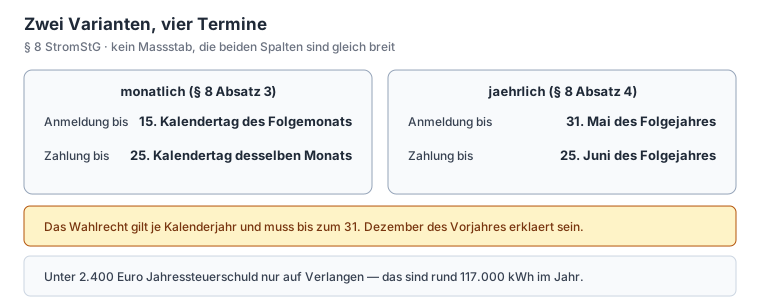
Wer Steuerschuldner ist, gibt nach § 8 StromStG eine Steueranmeldung ab und berechnet die Steuer selbst. Absatz 2 gibt ein Wahlrecht zwischen monatlicher und jährlicher Anmeldung; es gilt jeweils für ein Kalenderjahr und muss bis zum 31. Dezember des Vorjahres erklärt sein. Wer nichts erklärt, meldet jährlich an.
| Variante | Anmeldung bis | Zahlung bis |
|---|---|---|
| monatlich (§ 8 Abs. 3) | 15. Kalendertag des Folgemonats | 25. Kalendertag desselben Monats |
| jährlich (§ 8 Abs. 4) | 31. Mai des Folgejahres | 25. Juni des Folgejahres |
| Vorauszahlungen bei jährlicher Anmeldung (§ 8 Abs. 6 und 7) | ein Zwölftel der voraussichtlichen Jahressteuerschuld | 25. Kalendertag des Folgemonats |
Eine Zahl aus Absatz 6 lohnt das Merken: Liegt die voraussichtliche Jahressteuerschuld nach eigener Schätzung unter 2.400 Euro, ist die Schätzung dem Hauptzollamt nur auf Verlangen mitzuteilen. 2.400 Euro entsprechen bei einem Satz von 20,50 Euro je Megawattstunde rund 117.000 Kilowattstunden im Jahr – eine eigene Division, die zeigt, wie weit dieser Schwellenwert von einer Hausanlage entfernt liegt.
Der Speicher: Warum die Registrierung über die Steuerfreiheit mitentscheidet
§ 5 Absatz 4 StromStG behandelt Stromspeicher eigens. Satz 1: Speicher, in denen Versorger Strom zwischenspeichern und aus denen dieser Strom wieder in ein Versorgungsnetz eingespeist wird, gelten insoweit als Teile dieses Versorgungsnetzes – wenn sie im Marktstammdatenregister nach Maßgabe der Marktstammdatenregisterverordnung registriert sind.
Satz 2 regelt den Fall, der Hausbesitzer betrifft: Soweit Strom ohne Zwischenspeicherung steuerfrei wäre, bleibt er nach der Rückumwandlung steuerfrei – und zwar im Verhältnis zu der insgesamt im Veranlagungsjahr zur Zwischenspeicherung entnommenen Strommenge. Der Speicher „verdirbt" den Solarstrom also nicht, er mischt ihn nur anteilig mit dem eingespeicherten Netzstrom. Satz 3 schließt aus, dass bereits versteuerter Strom nach der Rückumwandlung ein zweites Mal versteuert wird.
Wer seinen Speicher auch aus dem Netz lädt, etwa mit einem dynamischen Tarif, verschiebt damit dieses Verhältnis. Erfahrungsgemäß fällt das erst auf, wenn jemand die Jahresmengen nebeneinanderlegt. Für die Nachrüstung selbst siehe Speicher nachrüsten.
Das E-Auto ist kein Stromspeicher im Sinne dieses Gesetzes
Das Stromsteuerrecht hat eine eigene Definition, und sie ist enger als der Alltagsbegriff. Nach § 2 Nummer 9 StromStG ist ein Stromspeicher eine Anlage, die am Ort ihres Betriebs ausschließlich der Zwischenspeicherung dient, während des Betriebs ausschließlich an ihrem geografischen Standort verbleibt – der geografische Standort ist ein durch Koordinaten bestimmter Punkt – und nicht Teil eines Fahrzeugs ist.
Die Fahrzeugbatterie fällt damit aus der Definition heraus, so groß sie auch ist. Wer über bidirektionales Laden nachdenkt, sollte diese Abgrenzung kennen; die energierechtliche Seite steht im Ratgeber Bidirektionales Laden. Für das gewöhnliche Laden gibt es eine eigene Entlastung: Nach § 1a Absatz 2 Nummer 2 StromStV gilt nicht als Versorger, wer bezogenen Strom ausschließlich zur Nutzung für die Elektromobilität leistet. Wie das Überschussladen technisch funktioniert, steht im Ratgeber Wallbox mit PV-Überschuss laden.
Was passiert, wenn die Einordnung falsch war
Das Gesetz kennt für den Irrtum keinen milden Zwischenschritt. Nach § 9 Absatz 6 StromStG entsteht die Steuer für Strom, der zu anderen als den in der Erlaubnis genannten Zwecken entnommen wird, nach dem vollen Satz des § 3. Absatz 8 geht weiter: Wird steuerbegünstigter Strom an einen Nichtberechtigten geleistet, entsteht die Steuer auch in dessen Person, und mehrere Steuerschuldner sind Gesamtschuldner.
Auf der Verfahrensseite verlangt § 8 Absatz 9 StromStG in diesen Fällen eine unverzügliche Steueranmeldung; die Steuer ist sofort zu entrichten. Die üblichen Fristen des 15. und 25. gelten dort nicht.
Der Vorbehalt, der im Gesetz steht und in keiner Werbung
Ein Satz im Gesetz macht die Befreiung befristbar, ohne ein Datum zu nennen. § 9 Absatz 9 StromStG stellt die Befreiungen nach Absatz 1 Nummer 1 und 3 unter einen europarechtlichen Vorbehalt: Sie werden gewährt nach Maßgabe und bis zum Auslaufen der hierfür erforderlichen Freistellungsanzeigen bei der Europäischen Kommission nach der Verordnung (EU) Nr. 651/2014. Das Auslaufen ist vom Bundesministerium der Finanzen im Bundesgesetzblatt gesondert bekannt zu geben.
Damit hängt die Steuerfreiheit deines Solarstroms an einer beihilferechtlichen Anzeige, deren Laufzeit im Gesetzestext selbst nicht steht. Diese Lücke bleibt hier offen: In diesem Artikel wurde keine Bekanntmachung des Bundesministeriums der Finanzen im Volltext gelesen, deshalb steht hier auch keine Jahreszahl. Wer langfristig kalkuliert, sollte den Vorbehalt kennen, statt 20 Jahre Steuerfreiheit als zugesagt zu behandeln.
Eine kleine Kuriosität am Rand, die in Einzelfällen nützlich ist: Nach § 9 Absatz 1b StromStG kann auf die Befreiungen unwiderruflich verzichtet werden, indem die entnommene Menge nachweislich nach § 3 versteuert wird. Es gibt Konstellationen, in denen eine saubere Versteuerung einfacher ist als der Nachweis der Befreiung – der Preis dafür ist, dass die Entscheidung nicht zurückgenommen werden kann.
✅ Ihre Checkliste für: Der Vorbehalt, der im Gesetz steht und in keiner Werbung
Angebote für deine PV-Anlage kostenlos und unverbindlich vergleichen
Kurzer Rückruf bei Bedarf · Angebote innerhalb von 72 Stunden
- Kostenloses PV-Quiz (2 Min.)
- Bis zu 3 Festpreisangebote lokaler Fachbetriebe
- Kostenlos & unverbindlich
100 % kostenlos & unverbindlich · Nur geprüfte Partnerbetriebe
Häufige Fragen
Muss ich meine PV-Anlage beim Zoll anmelden? +
Wie hoch ist die Stromsteuer 2026? +
Zahle ich Stromsteuer auf den Strom, den ich ins Netz einspeise? +
Werde ich zum Versorger, wenn ich meinem Mieter Solarstrom verkaufe? +
Gilt die Steuerbefreiung auch für den Strom aus meinem Speicher? +
Wie weit darf mein Abnehmer entfernt sein? +
Was passiert, wenn ich die Befreiung zu Unrecht in Anspruch genommen habe? +
Kann die Steuerbefreiung für Solarstrom wieder wegfallen? +
Weitere Ratgeber
 Förderung & Recht
Ferienwohnung und Ferienhaus mit PV-Anlage: Steuerfreiheit, Strom für Gäste und die offenen Fragen
10
 Förderung & Recht
PV-Anlage geerbt und überschuldet: So begrenzt du die Erbenhaftung auf den Nachlass
13
 Förderung & Recht
GEIG: Wann Neubau und Renovierung Leerrohre für Ladepunkte brauchen
10